可能なことと展開されていることの隔たり:計算知能のケイデンスモデルと自動化ツールの強制関数
計算知能のコストを下げる手法は、多くの製品が採用する何年も前に公開される。本稿は日付のある資料からこの隔たりを測り、決算と資金調達の暦がその一部をどう決めるかをモデル化し、インフラ支出のうちどれだけが閉じた循環かを検証し、1件のタスクのコストをモデル化し、モデルを反証するデータを示す。
David Charlot, Open Interface Engineering
本稿は英語版の翻訳です。相違がある場合は英語版が優先します。 英語の原文.
Research studies, not journal finals. Notation is defined in the paper. Analytical energy estimates are not board power. Interactive figures live under /living/. Shared terms: glossary.
Cite this
David Charlot, Open Interface Engineering. 可能なことと展開されていることの隔たり:計算知能のケイデンスモデルと自動化ツールの強制関数. Open Interface Engineering. Web: https://research.openie.dev/papers/latency/. PDF: https://research.openie.dev/pdfs/latency.pdf.
2026年10月18日。出典には日付があり、参考文献では証拠の種類ごとに分類されている。命題は手で導出したものであり、証明支援系による検査は受けていない。また、第7節の数値はいずれもデータではない。モデル出力と記した量は引用した数値から計算したものであり、観測値ではない。
要旨
計算知能をより低いコストで動かす新しい手法は公開の場で発表され、その後、遅れを伴って多くの製品に届く。本稿はこの遅れを測定可能な量として定義し、技術的な部分、暦による部分、誘因による部分に分解し、自動化のコストを下げるツールが、売り手が利益を上げて課金できる対象をどう変えるかをモデル化する。続いて、この遅れを現在のインフラ拡張のなかに位置づける。研究所、クラウド、チップメーカーのあいだを動く資金について公的な届出書類が何を記録しているかを示し、閉じた循環を外部の需要から区別する検定を述べ、タスクあたりのドルとジュールによるコストモデルを構築し、オープンなソフトウェア手法と代替ハードウェアを既存のスタックと比較し、能力、計算資源、電力がどこにあるかを地図に示す。命題は手で導出したものであり、各予測はそれを反証するデータを明示する。
平易な言葉で
- 計算知能を安くするオープンな手法は、より古く安価な機械で同じ結果に到達する。発表された手法から出荷された製品までの待ち時間は、手法によって短いものもあれば長いものもある。
- タスクのコストの大半は電気ではなく機械の価格であり、利用者が支払う価格はハードウェアのコストよりはるかに速く下がってきた。機械の背後にある資金には、届出書類が記録する少数の研究所、クラウド、チップメーカーのあいだの循環が含まれ、同時に、ほかの事業からの現金や、その循環の外にいる顧客からの現金も含まれる。第10節は、この二つをデータで切り分ける検定を示す。
- 待ち時間の一部は暦から生じる。企業は四半期と年の刻みで意思決定するからである。ツールが作業を十分に安くすると、売り手にとって待つことは割に合わなくなり、課金の対象として残るのは計算のコストではなく、乗り換えのコストになる。
記法
| 用語 | 本稿での意味 |
|---|---|
| タスク | 品質閾値 が定められた有用な作業の1単位。たとえば1つの正しい答え、1つの検査済みの推定値。 |
| タスクあたりのジュール、 | 品質が少なくとも である1件のタスクを完了するのに測定されたエネルギー(ジュール)。本稿における計算知能の計算単位。 |
| タスクあたりのコスト、 | 1件のタスクの金銭コスト:。ここで は1ジュールの価格、 は とともには下がらないハードウェアと運用のコストである。 |
| 能力フロンティア、 | 時刻 までに公開で文書化されたいずれかの手法で到達できる、タスクあたりの最低コスト。 |
| 展開フロンティア、 | 時刻 までに一般提供の製品で提供される、タスクあたりの最低コスト。 |
| レイテンシ、 | コスト水準 において、能力フロンティアが に達してから展開フロンティアが に達するまでの時間。第0節で定義する。 |
| 報告期間、 | 決算を報告する企業における意思決定日の間隔。およそ四半期。 |
| 乗り換え摩擦、 | 買い手が別の売り手に移るために負担するタスクあたりのコスト:統合、データ移行、再教育、契約条件、既定の設定。 |
| 採用コスト、 | 新しい手法を軸に提供物を作り直すための一度きりのコスト。 |
| タスクあたりのアクセラレータ時間、 | 品質が少なくとも である1件のタスクが占有する、稼働したアクセラレータの時間数。第12節。 |
| 資本を含めた1ジュールの価格、 | 電力価格に、稼働1時間あたりの資本を施設の電力で割ったものを加えた値。第12節。 |
| 閉じた循環の比率の上限、 | 供給者の売上のうち、その供給者自身が供給した資本で賄えた可能性のある比率の上限。第10節。 |
| 許容される減少、 | 企業が1期間に受け入れる報告利益の最大の減少。単位は と同じ。 |
0. 定義と範囲
を、時刻 において、公開で文書化されたいずれかの手法により品質 で到達できるタスクあたりの最低コストとする。文書化は撤回されないので、これは非増加である。 を、時刻 において一般提供の製品で提供されるタスクあたりの最低コストとする。売り手が提供を取り下げないとき、同じ理由でこれも非増加であり、構成上 である。コスト水準 に対し、 および と書く。
定義1(レイテンシ)。 。本稿の問いは、 がどれほど大きいか、何がそれを決めるか、何がそれを動かすかである。
定義2(技術的、暦的、誘因的な部分)。 企業 について、レイテンシを と分解する。ここで は技術的な準備の遅れであり、エンジニアが手法を移植し、試験し、堅牢化するのに要する時間である。項 は暦による待ちであり、準備が整ってから、その企業がリリースの意思決定を行う次の日付までの時間である。項 は誘因による遅れであり、リリースが長期的には正の価値をもつのに、報告や資金調達の規則がそれを阻んでいる時間である。人為的レイテンシとは である。この語は狭い意味で用いる。すなわち、エンジニアリングの時間では説明されない部分のことであり、誰かの動機についての主張ではない。
範囲。 本稿は計算知能のコストを変える手法を扱う:モデルのアーキテクチャ、数値形式、カーネル、コンパイラ、統計的推測の手続き、エネルギー測定である。それらを動かすインフラも扱う:研究所、クラウド、チップメーカーのあいだの資本と計算資源のコミットメントの流れ、アクセラレータ1時間のコスト、タスクあたりのアクセラレータ時間を変えるオープンな手法と代替ハードウェア、そして能力、計算資源、電力の所在である。本稿はいかなる企業、価格、株式についても予想を行わない。ジュールの数値が存在するところでは、ジュール単位のタスクあたりエネルギーを指標とする。出典がドルまたは秒しか報告していないところでは、ドルまたは秒の数値を用い、その旨を明記する。
1. 証拠の種類
本稿のすべての出典は三つの種類のいずれかに分類され、その種類は参考文献に記載されている。
- 出典内の証明によって確立。 出典が定理または解析的な導出をその証明とともに含む。論文中の証明は著者の証明であって機械検査されたものではなく、本稿はそれ以上のものとは呼ばない。裁判記録と統計の公表資料は、導出ではなく日付のある事実を報告するので、実証に分類する。
- 実証。 出典が、方法を明示した測定、調査、実験、または日付のあるリリースを報告する。結果はその設定で成り立ち、ほかの設定には持ち越せないことがある。
- 意見。 出典が予測、データを伴わないベンダーの声明、実務家の語り、またはほかの研究をまとめたレビューである。レビューをここに分類するのは、本稿がそこから何が測定されたかを判断できないからである。
数値は出典が述べるとおりに、出典自身の設定と但し書きとともに引用する。引用した数値から量を導いた場合、本文ではそれをモデル出力と呼び、算術を示すか、それを計算するスクリプトの名を挙げる。計画、目標、予定された投資の発表は、結果ではなく意図を述べるものなので意見に分類し、規制当局への届出書類は実証に分類する。すべての出典は全文を取得し、引用した各数値をその全文のなかで確認した。ドイツ語、フランス語、スペイン語、ポルトガル語、イタリア語、韓国語、日本語、中国語の出典は原語で読み、その数値を変更せずに英語で記述し直した。
2. 何が可能になったか、2024年から2026年
以下の一覧は、各手法がタスクあたりのコストのどのレバーを引くかによって整理している。各行は最も早い公開の日付、著者が報告するとおりの主張、そして種類を示す。
表1. タスクのコストを変える手法。
| レバー | 手法と主張 | 公開 | 種類 |
|---|---|---|---|
| アーキテクチャ | 選択的状態空間モデルとアテンションの変種は構造化半分離行列を通じて双対であり、得られる層は以前のスキャンより2倍から8倍速いと報告されている [38]。 | 2024年5月31日 | 出典内の証明によって確立 |
| アーキテクチャ | 状態空間とアテンションのハイブリッドモデルが、2024年から2025年にかけて複数のグループからオープンウェイトで公開された [39]。 | 2024年から2025年 | 実証 |
| 数値形式 | 著者らの実験では、3値の重みが約30億パラメータ以上で16ビットのパープレキシティと最終タスクのスコアに並び、レイテンシ、メモリ、エネルギーはより低い [40]。 | 2024年2月27日 | 実証 |
| 数値形式 | 120億パラメータのハイブリッドモデルを10兆トークンで安定的に4ビット事前学習し、8ビットの結果に匹敵したと、ハードウェアベンダーが報告している [41]。 | 2025年9月 | 実証 |
| カーネル | あるアテンションカーネルが、あるアクセラレータ世代で16ビットのピークスループットの最大75%に達し、先行版は35%であった [42]。 | 2024年7月 | 実証 |
| スパース性 | ハードウェアに整合し、ネイティブに学習可能なスパースアテンションで、6万4千トークンのコンテキストにおける高速化が報告されている [43]。 | 2025年2月 | 実証 |
| デコーディング | 投機的デコーディングは出力分布を変えず、大規模な翻訳モデルで2倍から3倍の高速化が測定された [23]。 | 2022年11月30日 | 出典内の証明によって確立 |
| スケーリング | 生涯の推論需要を数に入れると、コスト最適なモデルは学習のみの規則が与えるものより小さく、より多くのトークンで学習される [44, 45]。 | 2024年1月 | 実証 |
| 学習コスト | フロンティア規模のモデルが、潜在アテンションと8ビット学習を用いて、完全な学習に278万8千アクセラレータ時間と報告されている [46]。 | 2024年12月26日 | 実証 |
| コンフォーマル推論 | 任意の予測器について有限標本で分布に依存しない被覆を与え、証明は1冊の書籍にまとめられている [47]。2024年10月に初公開され2025年に出版されたサーベイは、構造化データ、非構造化データ、動的データを扱う [48]。 | 2024年11月18日 | 出典内の証明によって確立 |
| 予測を用いた推論 | 少数のラベル付き集合と多数の機械予測から、任意の予測器について妥当な区間を得る [49]。 | 2023年 | 出典内の証明によって確立 |
| 逐次推論 | 検定を任意の時点で停止しても妥当性を保つ e過程と信頼系列 [50]。 | 2023年11月 | 出典内の証明によって確立 |
| 因果推定 | バイアス除去機械学習は、柔軟な撹乱モデルのもとで目標パラメータについて妥当な推論を与え、バックドア調整を超える識別可能な効果へと拡張されている [51, 52]。 | 2018年;2021年 | 出典内の証明によって確立 |
| コンパイラ | 高階自動微分のためのコンパイラパスが、2階の演算子で最大1.3倍を報告している(予備的)[53]。2026年の方法論の論文は、コンパイルされた JAX が現代のハードウェアで Stan の効率をはるかに上回ると述べるが、その要旨にベンチマークの数値はない [54]。 | 2025年 | 実証 |
| 確率的プログラミング | 確率的な意味論を保つコンパイラが、標準的なベンチマークで Stan に対し幾何平均6.4倍、Turing に対し53倍を報告している [55]。 | 2025年から2026年 | 実証 |
| エネルギー測定 | オープンなベンチマークが40のアーキテクチャにわたって推論エネルギーを測定し、時間とエネルギーのパレート構成を報告し、一部では40%を超える節約がある [56]。ある事業者は、本番環境のテキストプロンプトの中央値で0.24ワット時と報告している [57]。 | 2025年 | 実証 |
背景として二つの速度がある。言語モデルの一定のスコアに達するのに必要な計算量は、約8か月ごとに半減しており、95%区間はおよそ5か月から14か月である [58]。一定のベンチマーク水準に達する価格は、六つのベンチマークで年に9倍から900倍下がり、中央値は約50倍で、最も速い速度は1年未満のデータに基づいている [59]。どちらも能力フロンティア または価格の変化率であり、どちらも展開までの隔たりを測ってはいない。
この表には二つの限界がある。いくつかの行は著者が選んだ基準に対する高速化なので、数値を行どうしで足したり比べたりすることはできない。また、これらの行における「可能」とは、著者が明示した設定で実証したという意味であり、製品で利用できるという意味ではない。
3. 隔たりはデータでどう見えるか
長期的な普及。 1820年から2003年までの15の技術と166か国にわたって、発明からある国での採用までの平均の遅れは約45年であり、遅れはこの期間に縮まった [60]。同じ歴史は、採用が何を意味するかについての警告も含んでいる。電動機が工場の生産性を高めたのは、工場が1台の機械に1台の電動機を備える形に設計し直されてからであり、その変化には数十年を要した [61]。後のモデルは、測定された生産性の落ち込みと上昇を、工程と技能への測定されない補完的投資に帰している [62]。どちらの説明でも、遅れの大半はツールを軸に組織を作り直すコストであり、上の記法ではそれが である。
オープンなリリースから一般消費者向けハードウェアへ。 一般消費者向けグラフィックスカード1枚に収まるモデルについて、全体で最良のモデルからの平均の遅れは、2025年に四つの尺度で6か月から12か月であり、最大の遅れは選好スコアでの12.4か月であった [63]。あらゆる規模のオープンウェイトモデルを対象としたより広い分析では、約1年で、ベンチマークによって5か月から22か月の幅があり、後の指数に基づく分析では平均を3か月近くとした [64]。これらの数値は二つの公開フロンティアのあいだの距離を測っている。カード上のオープンなモデルは、まだ誰かが報酬を得てサポートする製品ではないので、これらは製品までの遅れの下限である。
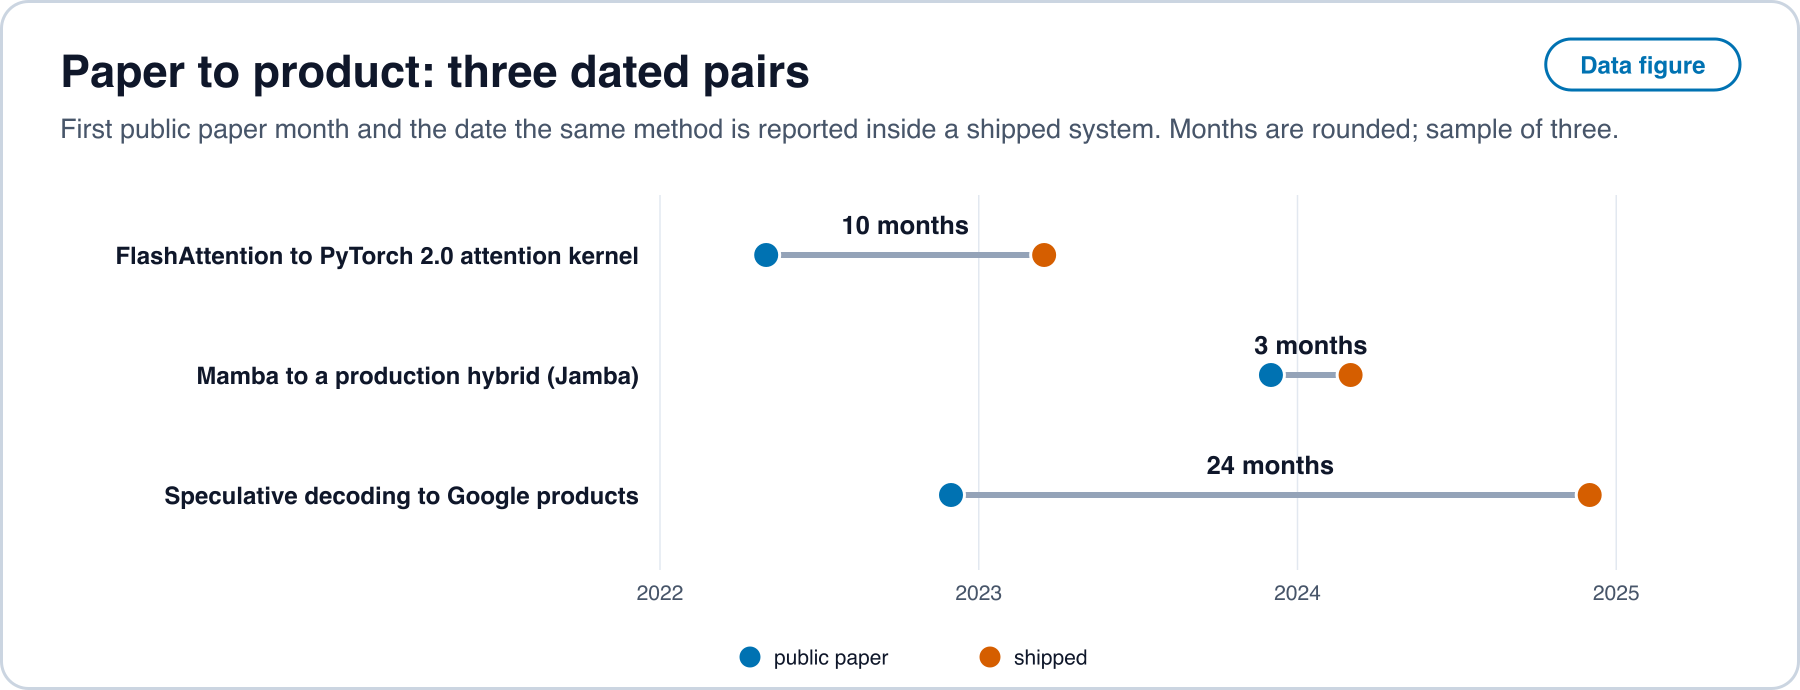
論文から製品へ。 投機的デコーディングは2022年11月に公開された。著者らの雇用主は、2024年12月までにそれを製品に適用していると報告した [24]。同じ月の実務家の記述によれば、本番での利用にはバッチ処理、品質、信頼性についての追加作業が必要であり、効果があるのは主に限られたバッチサイズにおいてである [65]。さらに二つの組を第13節に示す。日付のある少数の組は分布ではなく、第16節のプロトコルは多数の組を集める方法を定める。論文から特許までの距離をより長期で測った研究では、表紙に記載された論文への特許の引用は平均で特許より14.4年古く、本文中の引用を数えると16.6年であり [66]、結びついた特許と論文は通常2から4段階の引用を隔てている [67]。これらの数値は科学全般についてのものであり、機械学習に特有のものではない。
4ビットモデルの実践。 実務家の記述は、4ビットのローカル推論が一般消費者向けの機械で実用になった時点を2023年としている [68]。記述は語りなので、これは日付についての意見の種類の証拠であり、測定ではない。
企業の採用。 米国国勢調査局の2026年の補足調査では、2025年11月から2026年1月に事業機能でAIを使っていた企業は18%、6か月以内に使う見込みの企業は22%であり、利用企業の57%は三つ以下の機能で使っていた [34]。欧州連合では、従業員10人以上の企業の20.0%が2025年に少なくとも一つのAI技術を使っており、2024年から6.5ポイント上昇し、大企業では55.0%、中企業では30.4%、小企業では17.0%であった [33]。OECD は2024年の採用率を13.9%とし、大企業39%に対して小企業12%と報告している [35]。中国の採用データでは、2025年末に生成AIの採用は上場企業の21%に対して非上場企業の0.2%であった [69]。調査の文言と標本の枠は出典ごとに異なり、国勢調査の質問は2025年11月に改訂されたので、行どうしの比率は比較できない。
原語による公的統計。 ドイツの Statistisches Bundesamt は、従業員10人以上の企業の20%が2024年にAIを使っており、2023年の12%、2021年の11%に比べて上昇し、大企業48%、中企業28%、小企業17%であったと報告し、使わない理由として最も多いのは知識の不足と法的な不確実性であるとしている [70]。2025年の表は、変更された企業の定義のもとで全体26%、従業員250人超の企業で57%としている [31]。Insee は、2024年にフランスの企業の10%がAIを使っており、2023年より4ポイント高く、従業員250人以上の企業では33%、情報通信では42%であるのに対し、運輸、宿泊と飲食、建設では5%以下であると報告している [37]。スペインの Instituto Nacional de Estadística は、2025年第1四半期に従業員10人以上の企業の21.1%がAIを使っており、1年前より8.7ポイント高いと報告している [32]。ブラジルの Cetic.br は、2024年にAIを使っていた企業は13%で、2023年と同じ比率であり、大企業と情報通信に集中していると報告している [36]。韓国の省庁の統計は、韓国の報道によれば、2024年にAI技術またはサービスを使っていた企業を32.9%とし、2023年の30.3%に比べて上昇し、従業員250人以上の企業では66.9%としている [30]。日本の白書は4か国の労働者を調査し、生成AIを業務で何らかの形で使っている割合が、日本55.2%、米国90.6%、ドイツ90.3%、中国95.8%であることを見いだした。日本企業では、2024年に49.7%が積極的な活用または限定的な利用の方針をもっており、1年前の42.7%から上昇した。日本で最も多い懸念は30.1%の「効果的な使い方がわからない」であり、米国では9.7%、中国では10.4%であった [71]。中国の CNNIC は、2025年6月の生成AIの利用者を5億1,500万人と数えており、2024年12月より2億6,600万人多く、普及率は36.5%である [72]。これらはリリースではなく利用の測定である。各国のなかで比率は企業規模とともに上がり、これは一定の採用コスト が大きな予算ほど重くのしかからないことと整合するが、調査はそれをほかの原因から切り分けることはできない。
人とタスクの水準での利用。 2024年末に18歳から64歳の米国の成人の40%近くが生成AIを使っており、労働者の約23%が直前の週に職場でそれを使っていた [73]。5,179人のカスタマーサポート担当者を対象とした現場研究では、1時間あたりの解決件数が平均で14%、新人と低技能の労働者では34%増えた [74]。16人の経験豊富な開発者と246件のタスクによるランダム化試験では、その設定において、AIの使用を許可したタスクは19%長くかかった [75]。これらの結果が異なるのは、タスク、人、ツールが異なるからである。これらは展開が単一の出来事ではないことを示しており、だからこそ は利用ではなく提供から定義される。
研究そのものを遅らせるもの。 研究の労力は増えた一方で、ほとんどの部門で研究の生産性は下がっており、チップの密度の倍増を維持するには1970年代初頭の18倍を超える研究者が必要であった [76]。これは ではなく にかかわることであり、本稿が能力フロンティアを無償のものとして読まないために記しておく。
4. 暦:報告期間と資金調達期間
上場企業の意思決定日は報告の暦に従う。401人の財務担当役員を対象とした調査では、78%が報告利益を平準化するために経済的価値を犠牲にするとし、55%が、四半期のコンセンサスを下回ることになるなら、正味現在価値が非常に高いプロジェクトの開始を避けるとした [77]。比較可能な上場企業は、非上場企業より投資が少なく、投資機会への反応も小さい [78]。これらはすべて以前の技術と時期について実証されたものであり、どれもAIのリリースの測定ではない。
注目も同じ暦に従う。「AI」に言及した米国の大企業の決算説明会の件数は、2025年第3四半期に306件に達し、10年平均は86件であった [79]。決算説明会の言葉は、人手による読解で検証されたうえで、ほかの話題の測定手段として用いられてきた [80]。同じ手段をリリースの話題に向けることができる。
資金調達はより長い暦に従う。ベンチャーファンドの存続期間は有限で、通常は10年であり、運用会社は3年から5年ごとに新しいファンドを組成する [81]。パートナーシップ契約は有限の存続期間を定めており、通常は10年である [82]。二つの暦は長さが異なり、およそ四半期と3年から5年であるが、どちらもコミットメントを行える時点を量子化する。以下の命題1はその構造だけを用いる。
5. 支配と既存企業の対応
二つの古い結果が、展開への誘因の枠組みを与える。Arrow の分析は、発明への誘因が、競争下よりも独占下、すなわち参入障壁のある状態で小さいことを見いだし、参入を阻まない一時的な独占はほぼ競争的であるとみなす [83]。競争とイノベーションの文献についての後のレビューは、先制の誘因が単純な静学モデルに欠けている力であると指摘している [84]。既存企業はまた、既知の構成要素を組み替える変化を見落とす。その企業の慣行が、何に気づくかをふるいにかけるからである [85]。どちらも現在のいかなる企業についての言明でもない。
流通に対する支配は、公開の裁判記録に記録されている。2025年9月、米国の連邦地方裁判所は、いくつかの検索製品とアシスタント製品について排他的な流通契約を禁じ、原則として1年に限られた条件での非排他的な既定設定への支払いを認め、データ共有とシンジケーションの救済措置を命じた [86]。本稿がこの記録を用いるのは、既定設定と流通条件に価格がつき、規制されていることの証拠としてだけであり、それが第6節のパラメータ の表すものである。
6. モデル
設定。 1つの買い手集団があり、価格 のタスクに対する1期間あたりの需要は である。既存企業は既存の手法によりコスト でこれに供給する。公開の手法がコスト で誰にでも利用可能になり、これは時間について非増加である。買い手はタスクあたり摩擦 で、公開の手法を用いる売り手に乗り換えることができるので、既存企業の価格の上限は である。既存企業は一度きりのコスト で、公開の手法に基づく提供物をリリースできる。意思決定は日付 にのみ行われる。
仮定。
- A1. 線形需要 であり、 である。
- A2. 公開のコストは低下する: は非増加かつ連続で であり、 である。
- A3. 上限 が既存企業の価格を拘束する。すなわち、直面するコスト について である。これは第7節の数値で成り立つ。
- A4. 既存企業は報告規則のもとで割引率 による割引利益を最大化する: のうち比率 がリリース期間に費用計上され、リリース期間の報告利益はリリース前の水準を より多く下回ってはならない。
- A5. リリース後の既存企業のコストは、公開の手法のコストである である。
- A6. リリースによるフローの利得は、リリース日以降は一定として扱う(定常状態の近似)。
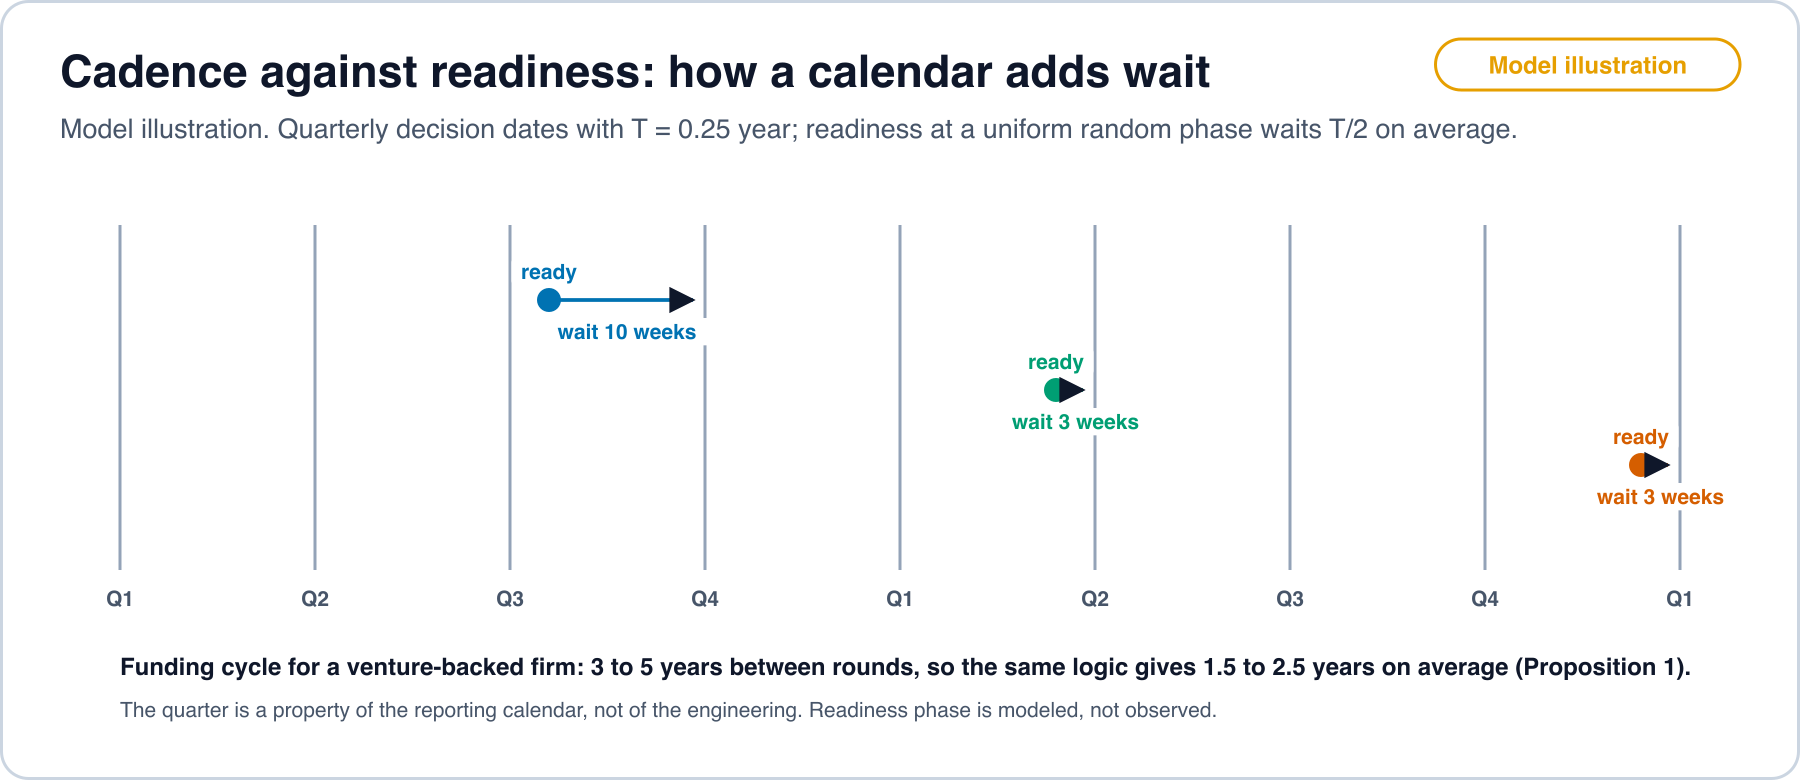
命題1(暦による量子化)。 手法が時刻 に準備が整い、企業がリリースに値する 以後の最初の意思決定日にリリースするならば、待ちは である。 が 上で一様ならば、 かつ である。
導出。 を 上で一様として と書く。 のとき次の日付は であり、待ちは で、これは 上で一様である。長さ の区間上の一様変数は平均 、分散 をもつ。 の場合の確率はゼロである。
帰結。 四半期の暦で意思決定する企業は、準備の遅れ に平均で約6週間を加え、3年から5年の資金調達サイクルで意思決定する企業は1.5年から2.5年を加える。そこにエンジニアリング上の原因はない。準備が期間内で一様であるという仮定は弱い部分であり、予測1はその逆を検定する。
命題2(リリースの閾値と強制されるリリース)。 外部コスト に対してフローの利得を と定義する。 において、 は について狭義減少である。暦や報告の制約がなければ、リリースが最適となるのはちょうど のとき、すなわち のときである。ここで は、存在するならば の一意な解である。 ならば、保持しても利益はなく、保持よりリリースが選好される。報告規則はそれを遅らせることはできるが、保持を利益の出るものにすることはできない。
導出。 A3 のもとで、コスト で保持する既存企業は上限で価格をつけるので、その利益は である。リリース後のコストは であり、利益は である。差は である。微分すると、示した範囲で であるから、 は狭義減少である。A6 のもとでリリースの価値は であり、これはちょうど のときに非負である。保持は利益 を生み、これは 、すなわち でゼロとなり、それより下では負となる。その点でのリリースは、A1 により利益 を生む。
命題3(報告ゲート、遅れ、決してリリースされない領域)。 A4 のもとで、リリース期間の報告利益の変化は である。これが少なくとも であれば、すなわち であればリリースが許される。 および と定義する。このとき であり、リリース日は から、 と強制されるリリースの点 のうち早いほうへ移り、 については、 のとき遅れは である。 をコストの下限として ならば、NPV とゲートの条件によるリリースは決して起こらず、 の場合に での強制されるリリースだけが適用される。
導出。 リリース期間の報告利益は、営業利益 を得て、採用コストのうち費用計上される部分 を失う。正味が少なくとも であることを要求すると、示した不等式が得られる。 は狭義減少であるから(命題2)、二つの必要な利得のうち大きいほうは小さいほうのコスト閾値に対応し、したがって である。 のとき、 に達するまでの時間は であり、そのような二つの時間の差が示した遅れである。A2 により であるから、達成可能な利得は高々 である。
命題4(強制関数)。 自動化ツールが採用コストを から に下げるとする。(a) NPV の閾値 が上がり、リリースはより早く最適となる。(b) ならば、報告ゲートは拘束せず、 であり、 である。(c) 企業の総レイテンシは に下がる。ここで はツールを用いた場合の技術的な準備の遅れである。
導出。 (a) であり は狭義減少であるから、 を下げると必要な利得が下がり、 が上がる。(b) ゲートの条件 は、右辺が非正のとき、すなわち のとき、すべての で満たされる。このとき である。(c) 定義2と命題3から従う。
読み方。 ツールは二つの別々の仕方で強制関数として働く。 を下げ、 が を下回るとゲートによる遅れを取り除く。そして、すべての売り手について を下げ、保持しても何も得られない でリリースを強制する。前者は採用する企業の性質であり、後者は市場の性質である。
命題5(市場のレイテンシは最も制約の少ない企業が決める)。 買い手集団に販売できる企業についての ならば、 である。
導出。 であり、 は に依存しない。引き算すると結果が得られる。
帰結。 ある企業を遅らせる暦やゲートは、別の企業がその遅れなしに同じ買い手に届くならば、市場を遅らせない。そのとき市場で観測されるレイテンシは、アクセスをもつ最も速い企業のレイテンシである。買い手がほかの売り手に届けないためにアクセスが制限されているところでは、最小値はより小さな集合の上でとられる。モデルではこれが の役割である。
命題6(課金の対象として残るもの)。 リリース後、上限が拘束しているとき、価格は 、利益は であり、タスクあたりのマージンは に依存しない である。価格はコストと1対1で変化する一方、価格とコストの比 はコストが下がるにつれて上がる。摩擦の限界価値は であり、これは で正であり、 が下がるにつれて増える。
導出。 A3 のもとで既存企業は上限 を課す。コストが のとき、マージンは 、数量は であり、 を得る。比は から従う。 を で微分すると を得て、 である。
読み方。 計算のコストが下がるにつれて、価格のうち計算を反映する部分は縮み、残るマージンは買い手が離れることがどれほど高くつくかに依存する。 を上げる支出の価値が増す。モデルにおいて、これは誘因についての言明であって、いかなる企業の評価でもない。既定設定の条件の制限や可搬なデータ形式など、 を下げる政策はマージンを同じ量だけ下げるが、モデルはそれが望ましいかどうかを述べない。
7. 数値による例示であり、当てはめではない
作業フォルダのスクリプト model_check.py は、標準ライブラリでこれらの数値を再現する。パラメータ:、、、年あたり 、 年、、。外部コストは8か月ごとに半減し、 とする。8か月という速度は [58] にならったものであり、例示のための選択であって、コストの推定値ではない。
表2. 採用コストを下げるツールがある場合とない場合のリリース日。
| 場合 | NPV の閾値 | ゲートの閾値 | リリース時点 | ゲートによる遅れ | |
|---|---|---|---|---|---|
| ツール以前 | 2.0 | 、4日目 | 5.00か月目 | 4.85か月 | |
| ツールが採用コストを下げる | 0.1 | 0.2日目 | 0 |
1行目では、ゲートは の利得を要求し、これは NPV の要求 をはるかに上回るので、誘因による遅れの部分 は4.85か月である。これは四半期の企業についての命題1の暦による項、すなわち平均1.5か月より長い。2行目では であるから、命題4(b)のとおりゲートは拘束せず、NPV の条件だけが残る。
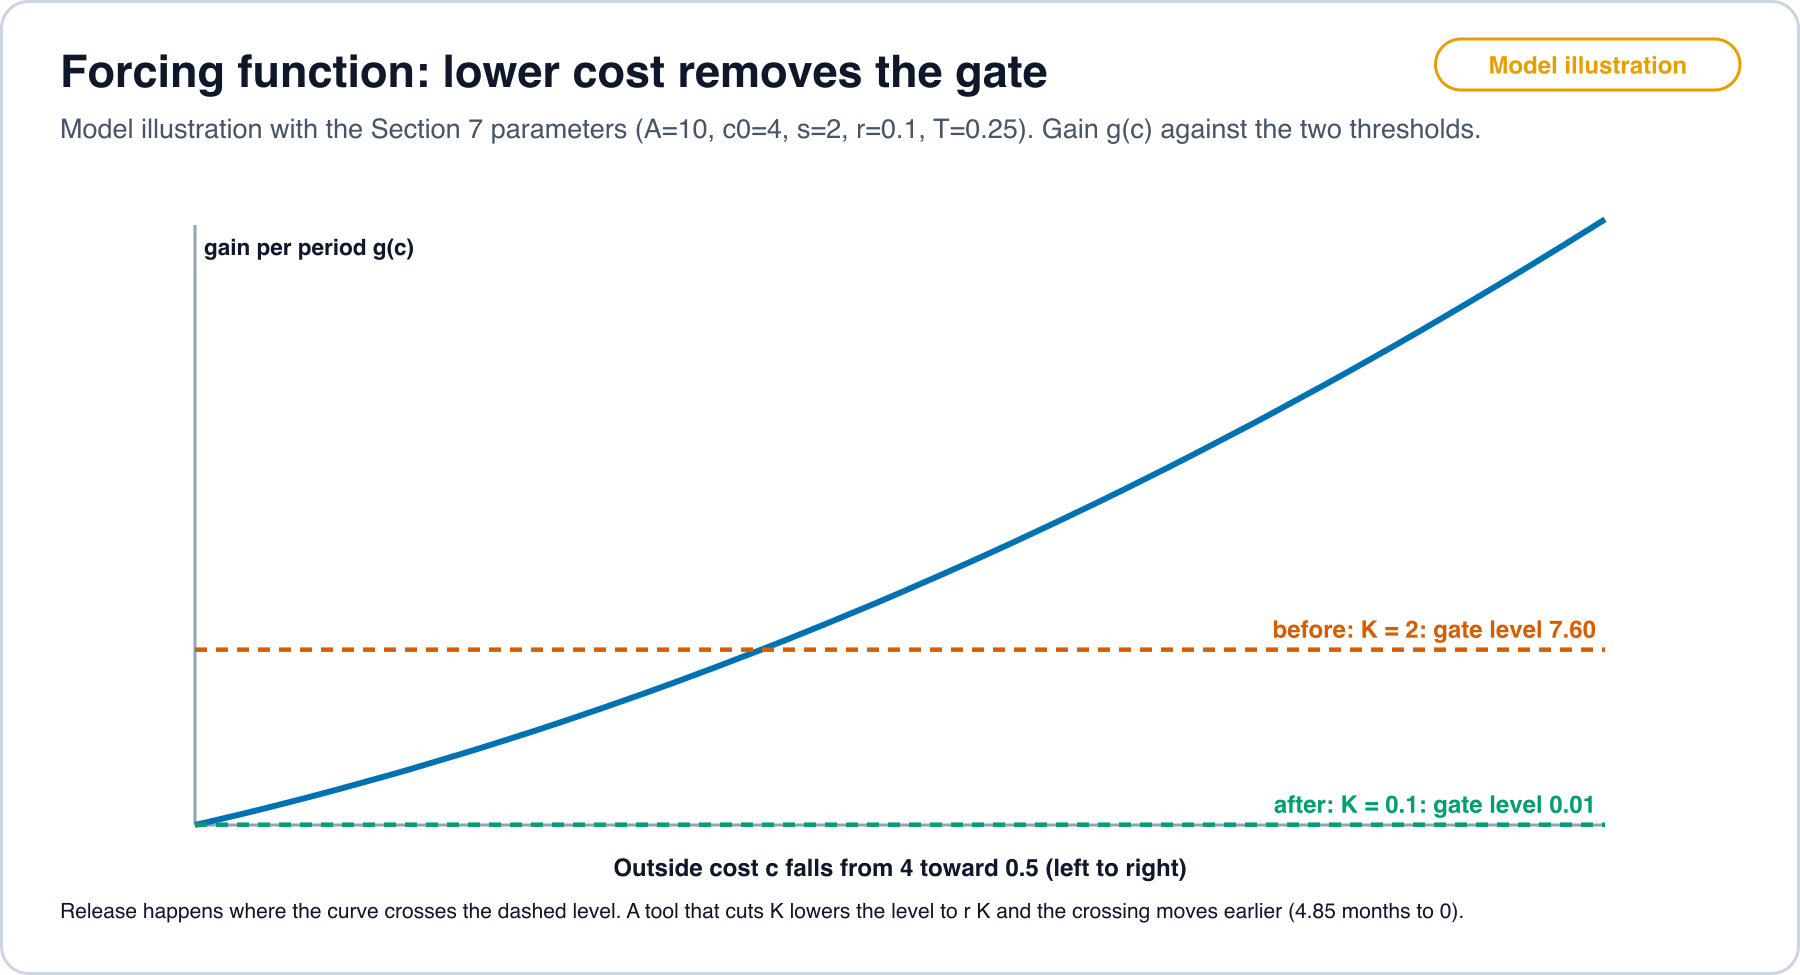
model_check.py と表2。 Open full size表3. リリース後、 の場合。
| 価格 | 利益 | |||
|---|---|---|---|---|
| 4.0 | 6.00 | 1.50 | 8.00 | 2.00 |
| 3.0 | 5.00 | 1.67 | 10.00 | 3.00 |
| 2.0 | 4.00 | 2.00 | 12.00 | 4.00 |
| 1.0 | 3.00 | 3.00 | 14.00 | 5.00 |
| 0.5 | 2.50 | 5.00 | 15.00 | 5.50 |
コストが下がると利益が上がるのは、線形需要のもとで数量が拡大するからである。需要が飽和していれば利益の列は平らになるが、マージンが にとどまるという主張は変わらない。 で準備が一様な場合の命題1のシミュレーションは、平均の待ちとして に対し0.1250を、分散として に対し0.00521を与える(200,000回の抽出、シード7)。
8. 予測と、それを反証するもの
各予測は、データ、検定、そしてモデルに不利と数えられる結果を明示する。予測は、データを一つも集める前に述べている。
予測1(暦による集中)。 四半期報告を行う企業が、以前から公開されていた手法を一般提供にする日付は、四半期内で一様ではない。*検定:*上場企業による少なくとも200件のリリースの標本について、各日付の企業の会計四半期内における位相を計算し、一様性に対して Rayleigh 検定と Kuiper 検定を適用する。*反証される条件:*200件以上の独立な項目で、一様な位相という帰無仮説が5%で棄却されない場合。
予測2(上場企業と非上場企業)。 同じ手法と同程度の難しさについて、オープンなリリースから一般提供の製品までの遅れの中央値は、上場企業のほうが、報告の暦の外で資金を得ている企業より長い。*検定:*手法ごとに対応づけた組で、企業の種類を処置とし、リリースまでの時間のハザード比を求める。*反証される条件:*ハザード比(上場を非上場で割ったもの)の95%区間がすべて0.8より上にある場合。
予測3(ツールはゲートを下げる)。 移植コストを下げる自動化ツールが、あるハードウェアまたはソフトウェアのターゲットで利用可能になると、そのターゲットでのオープンなリリースから一般提供までの時間は短くなる。*検定:*ツールが対応するターゲットと対応しないターゲットによる差の差分析で、リリースの遅れの日数を結果変数とする。*反証される条件:*推定された変化の95%区間がすべて 日より上にある場合。30日という幅は、データ収集の前に決めたプロトコル上の選択である。
予測4(価格はコストを上回って推移する)。 タスクあたりのジュールとハードウェアのコストが測定されているところでは、タスクあたりの表示価格とコストの比は、測定されたコストが下がるにつれて上がる。*検定:*タスクが明示されたサービスのパネルで、オープンなエネルギー測定と表示価格を用いる。*反証される条件:*コストが2倍以上下がった期間に、タスクの半数を超えて比が横ばいまたは低下した場合。
予測5(支出は摩擦へ移る)。 タスクあたりのコストが下がる市場では、売り手の売上のうち、流通、既定設定、バンドルに費やされる比率が上がる。*検定:*届出書類と裁判記録で開示された流通への支払いとバンドルの条件を、売上と対比する。*反証される条件:*タスクあたりのコストが2倍以上下がるあいだに、比率が横ばいまたは低下した場合。
予測6(市場のレイテンシは最も速い企業に従う)。 買い手が低い摩擦で複数の売り手に届く市場では、市場のレイテンシは企業のレイテンシの最小値に近く、測定された摩擦が高い市場では中央値により近い。*検定:*市場のレイテンシを測定された乗り換え摩擦に回帰する。*反証される条件:*摩擦の傾きの95%区間がすべてゼロ以下にある場合。
拡張の資金調達とコストについての予測。 第10節と第12節の予測は、資金の流れとアクセラレータ1時間のコストにかかわる。それらはそれぞれの節で述べ、本稿より後の日付の届出書類と掲載価格で検定する。
モデル自体を反証するもの。 上場企業のリリース日が四半期内で一様であること(予測1)、上場企業と非上場企業が同じ速さでリリースすること(予測2)、移植ツールの登場が遅れを変えないこと(予測3)が見いだされれば、暦にも報告ゲートにも役割は残らず、定義2の人為的レイテンシは測定上ゼロとなる。そのときモデルはエンジニアリングの遅れ に帰着する。
9. 資金の循環:届出書類が記録していること
現在の拡張についてよくある描写は、循環経済というものである:研究所はクラウドから計算資源を買い、クラウドとネオクラウドはチップとメモリを買い、チップメーカーとクラウドは研究所に投資する。本節は、日付のある文書がこの描写について何を述べているかを示す。判定は下さない。各項目には、届出書類、日付のあるリリース、または公的統計が金額と相手方を述べている場合は記録あり、記録された数値から明示した仮定のもとで算術により従う場合は推論、読んだ出典が述べていない場合は見当たらずと記す。
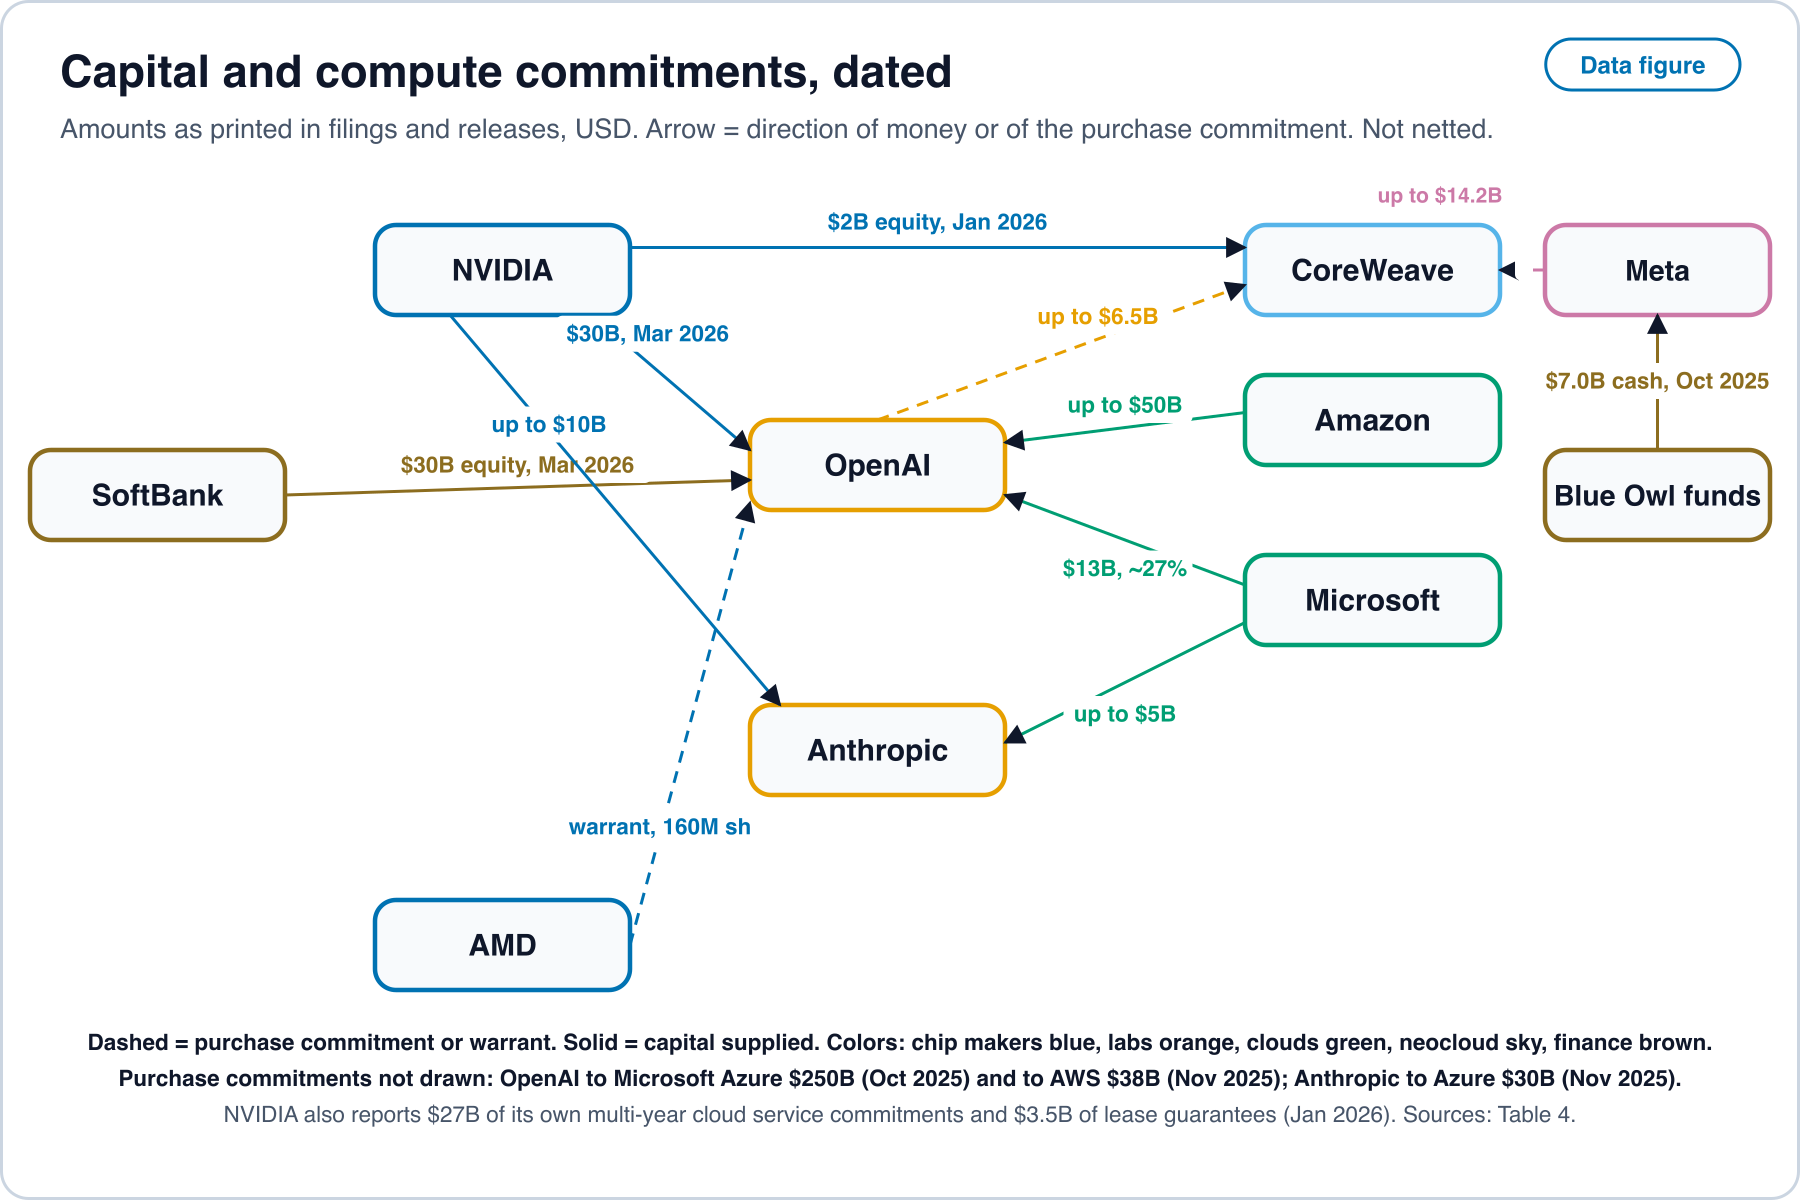
scripts/figures/latency_figures.py と latency_data/flows.csv。出典は表4に列挙する。 Open full size顧客に供給された資本。 OpenAI が2026年3月にクローズした1,220億ドルのラウンドでは、NVIDIA が300億ドル、Amazon が最大500億ドル、SoftBank が300億ドルと報じられている [9]。それ以前の基本合意書は、NVIDIA が各ギガワットの展開に応じて段階的に最大1,000億ドルを投資する意向であると述べていたが、これは意図の表明であり、完了した取引ではない [87]。Microsoft は、OpenAI のパブリック・ベネフィット・コーポレーションの約27%と、持分法で会計処理される総額130億ドルの資金提供コミットメントを報告している [7]。Anthropic については、NVIDIA と Microsoft がそれぞれ最大100億ドルと50億ドルの投資をコミットした [10]。NVIDIA は、CoreWeave の2025会計年度末の後に、同社のクラスA株式を20億ドル購入した [4]。AMD は OpenAI に、1株0.01ドルで最大1億6,000万株のワラントを発行し、その権利確定は AMD Instinct GPU 製品の購入に結びついたトランシェごとに行われる [88]。
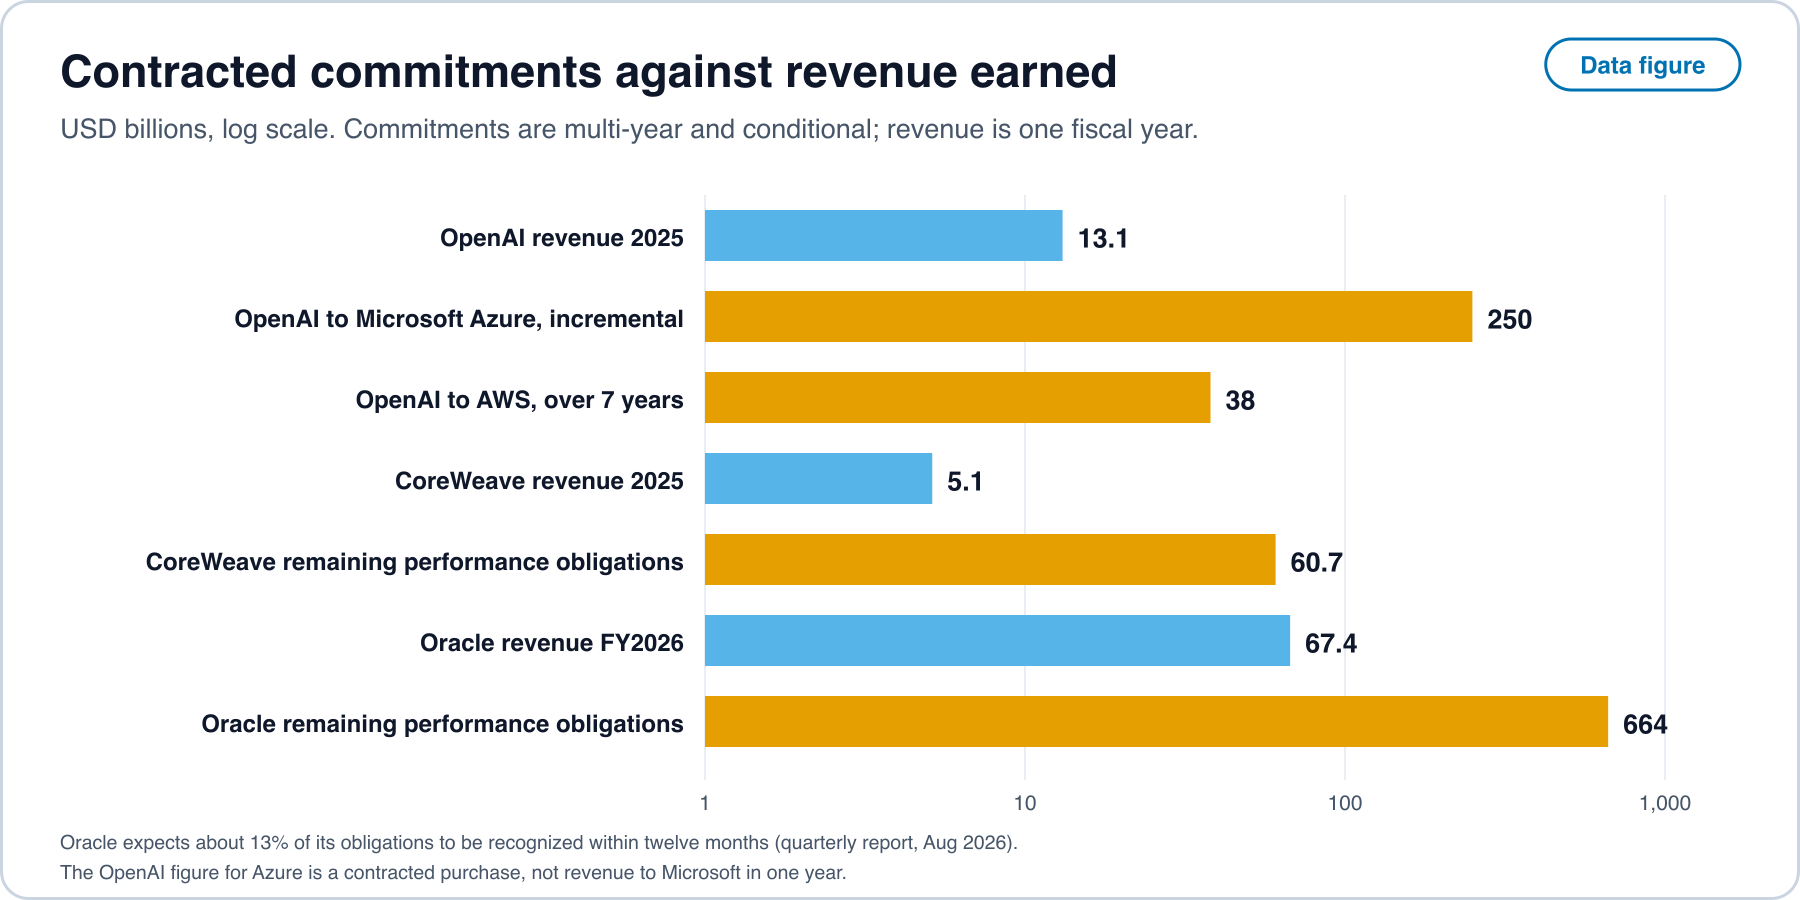
顧客がコミットした購入。 OpenAI は、Azure サービスを追加で2,500億ドル購入する契約を結び [7, 89]、発表が7年かけて拡大すると説明する AWS との380億ドルの契約 [8]、そして CoreWeave からの最大65億ドルの購入を契約し、Meta は CoreWeave と最大142億ドルの注文書を交わしている [4]。Anthropic は、300億ドルの Azure の計算資源を購入し、さらに最大1ギガワットを契約することをコミットした [10]。NVIDIA 自身は、270億ドルの複数年のクラウドサービスのコミットメントと、初期段階のパートナーに対する35億ドルの土地、電力、建屋の保証を報告している [3]。
表4. 記録されていること、推論されること、出典が述べていないこと。
| 項目 | 記録あり | 推論(仮定とともに) | 読んだ出典に見当たらず |
|---|---|---|---|
| 供給者から顧客への出資 | 上記の金額と日付 [9, 10, 4] | 導いていない | 出資が購入を条件としているかどうか。ただし AMD のワラントは除く。その権利確定は届出書類で GPU の購入に結びついている [88] |
| 研究所によるクラウドからの購入 | OpenAI について Azure 2,500億ドルと AWS 380億ドル、Anthropic について Azure 300億ドル [7, 8, 10] | AWS の数値は、7年に均等に分けると年平均約54億ドル | Azure のコミットメントの期間と立ち上がり。Amazon の500億ドルという数値に付された条件 |
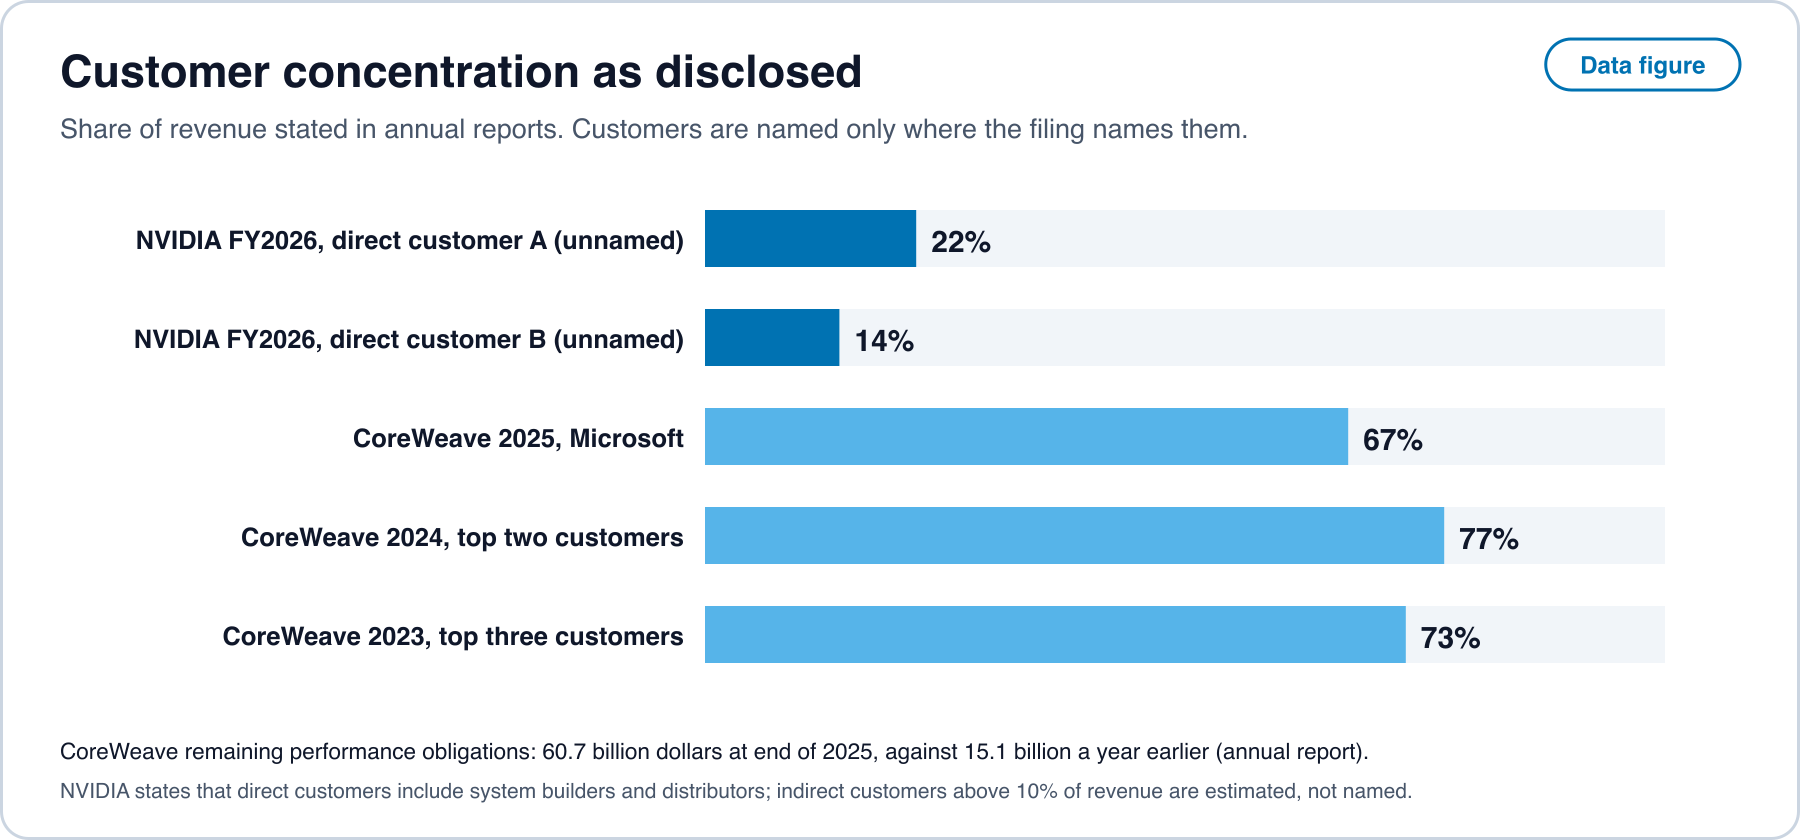
| 顧客の集中 | NVIDIA の直接顧客が売上の22%と14%を占め、直接顧客にはシステムビルダーと販売代理店が含まれる [3]。CoreWeave では Microsoft が2025年の売上の67%を占める [4] | 開示された比率によるハーフィンダール指数の下限:NVIDIA で少なくとも0.068、CoreWeave で0.449 | NVIDIA の直接顧客の背後に誰がいるか |
| 顧客の前払い | Oracle の、重要な金融要素を含む顧客の前払いによる繰延収益は、その四半期に114億ドル増え、営業キャッシュフロー231億ドルの内側にある [5] | その四半期の営業キャッシュフローの約半分は前払いから生じた | どの顧客が前払いしたか |
| 合弁事業の水準での資金調達 | Blue Owl のファンドが80%、Meta が20%を保有する Hyperion キャンパスのための合弁事業。ファンドは約270億ドルの開発コストに対して70億ドルの現金を拠出した [2, 1] | 現金は開発コストの約4分の1 | リースの条件、合弁事業が調達した負債、保証 |
| 減価償却期間 | 図12のサーバーについての明示された耐用年数 [4, 14, 15, 16, 17] | 耐用年数を5年から6年に移すと、同じ資産についての定額法の年間費用が6分の1下がる | GPU が使用において到達する耐用期間 |
| 営業キャッシュに対する現金による資本支出 | 図8の年次系列 [11] | 両者の比 | ファイナンス・リースとオフバランスのリース |
この表における顧客という語は、各届出書類自身の用法に従う。資金は代替可能なので、届出書類は、資本が顧客に向かったことと、顧客が供給者に支払ったことを示すことはできるが、一方が他方を賄ったことを示すことはできない。第10節は、その限界のなかで機能する検定を述べる。
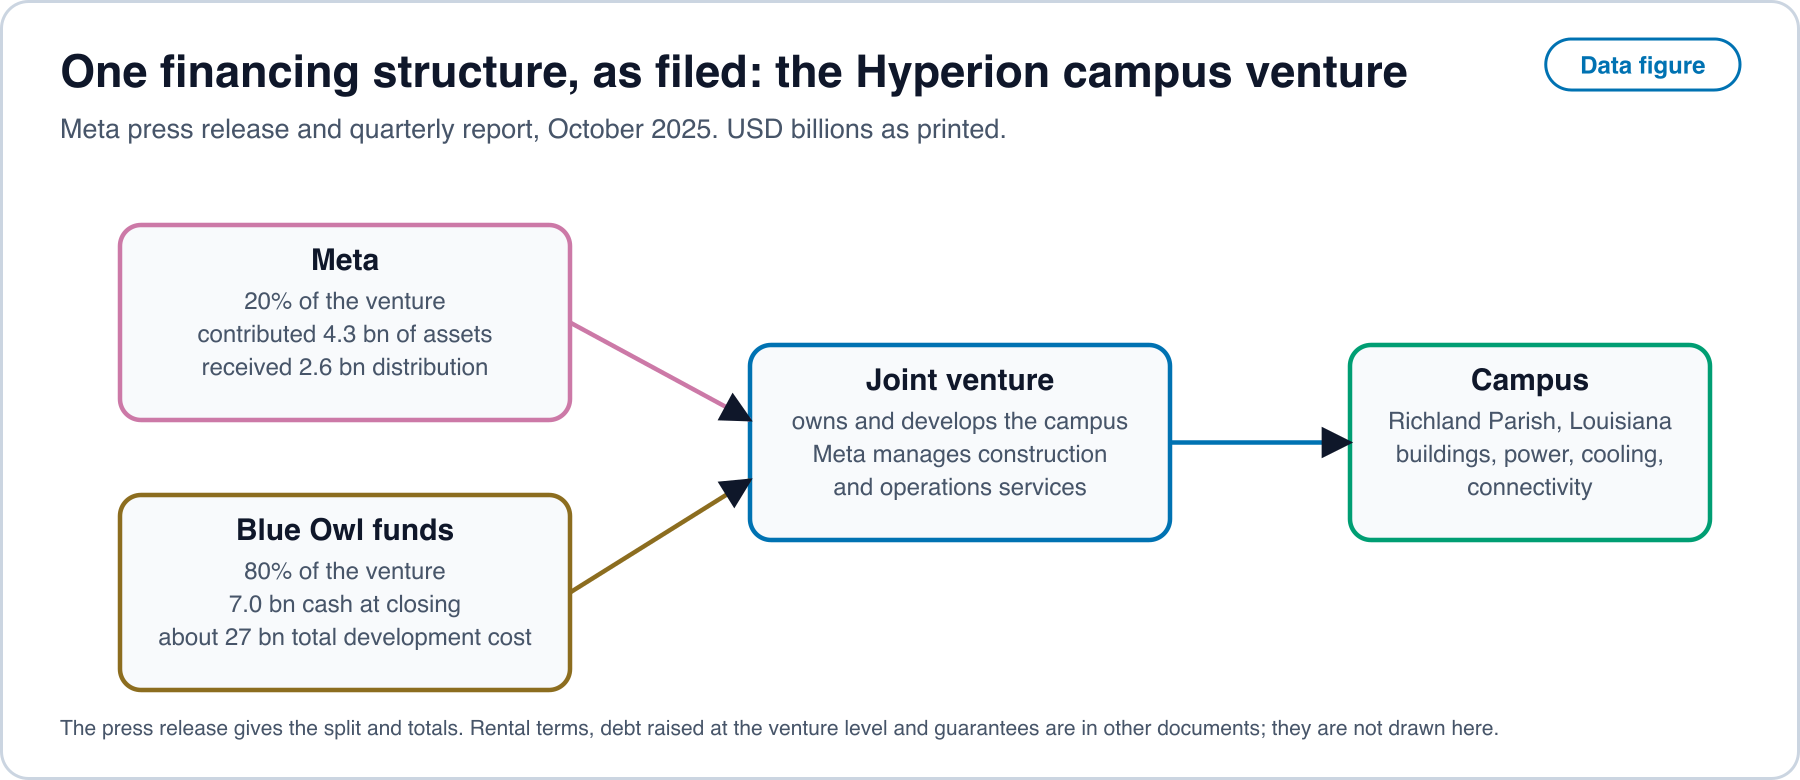
集中と受注残高。 開示された顧客の比率は、レバレッジの高いノードで高く、最大のチップメーカーでは低い。CoreWeave は、上位3顧客が2023年の売上の73%、上位2顧客が2024年に77%、Microsoft 単独で2025年に67%を占めると報告している [4]。その残存履行義務607億ドルは、2025年の売上51億3,100万ドルの11.8倍である。Oracle は2026年8月31日時点で6,640億ドルの履行義務を報告し、その約13%が今後12か月に認識されると見込んでおり [5, 6]、2026会計年度の売上は674億ドルである [11]。OpenAI は2025年の売上を131億ドルと報告し、2026年3月には月20億ドルのペースを示した [9]。契約された購入は複数年にわたり、これらの数値が示さない条件に依存しているので、1年の売上ではなく、上の数値と足し合わせることもできない。
研究所はほかからも買っている。 Anthropic は、数百億ドル相当で、2026年に1ギガワットを大きく超える容量となる最大100万個の TPU を使う計画を発表した [90]。OpenAI は自社設計のアクセラレータを10ギガワット展開する計画を発表し [91]、上記の AMD のワラントを保有している。複数の供給者から買い、自社で部品を設計する研究所は、どの供給者にとっても単一の顧客ではなく、これは次節の上限にとって重要である。
10. 閉じた循環の検定とその予測
文書だけでは答えられない問いは、供給者の売上のうちどれだけが、その供給者が供給した資金で支払われているかである。以下の検定は、それを届出書類が上限を与えられる量に変える。
期間 (1会計年度)について、 を供給者 が顧客 に供給した資本(出資、融資、保証、発行時に評価したワラント)、 を が から受け取る売上、 を の総売上、 を がすべての源泉から調達する資本とする。
定義3(往復比率)。 。同じ相手方から受け取る売上1ドルあたりに供給した資本である。
定義4(閉じた循環の比率の上限)。 。顧客は、 が供給した額を超えて、またその顧客が支払った額を超えて、 自身の資本で に支払うことはできないので、 は、 のうち 自身の資本で賄えた可能性のある比率の上限である。顧客の側の対応物は であり、 が調達した資本のうちその供給者から来た比率である。どちらも開示された数値から計算した上限である。資金は代替可能なので、これらは何が起きたかの推定値ではない。
命題7(供給者が資金を出した購入が割に合うとき)。 供給者 が価格 、単位コスト 、粗利益率 で販売するとする。それが資本 を供給し、それがなければ起こらなかった販売 のうち比率 を誘発し、その持分から価値 を回収するとする。増分の利益は である。 のすべてが に対して支出され、 となるならば、 として、 となるのは のとき、かつそのときに限る。
導出。 を代入し、 を解く。(手による。機械検査はしていない。)
帰結。 であるから、供給者による資金提供が誘発された販売だけで割に合うのは のときに限られる。NVIDIA が2026会計年度について報告した粗利益率71.1% [3] では、持分が資本の少なくとも28.9%を回収すると見込まれなければならない。回収率0、25%、50%、75%、100%における損益分岐の誘発比率 のモデル出力は1.41、1.05、0.70、0.35、0であり、回収がなければ、誘発された販売のどんな比率でも足りない。
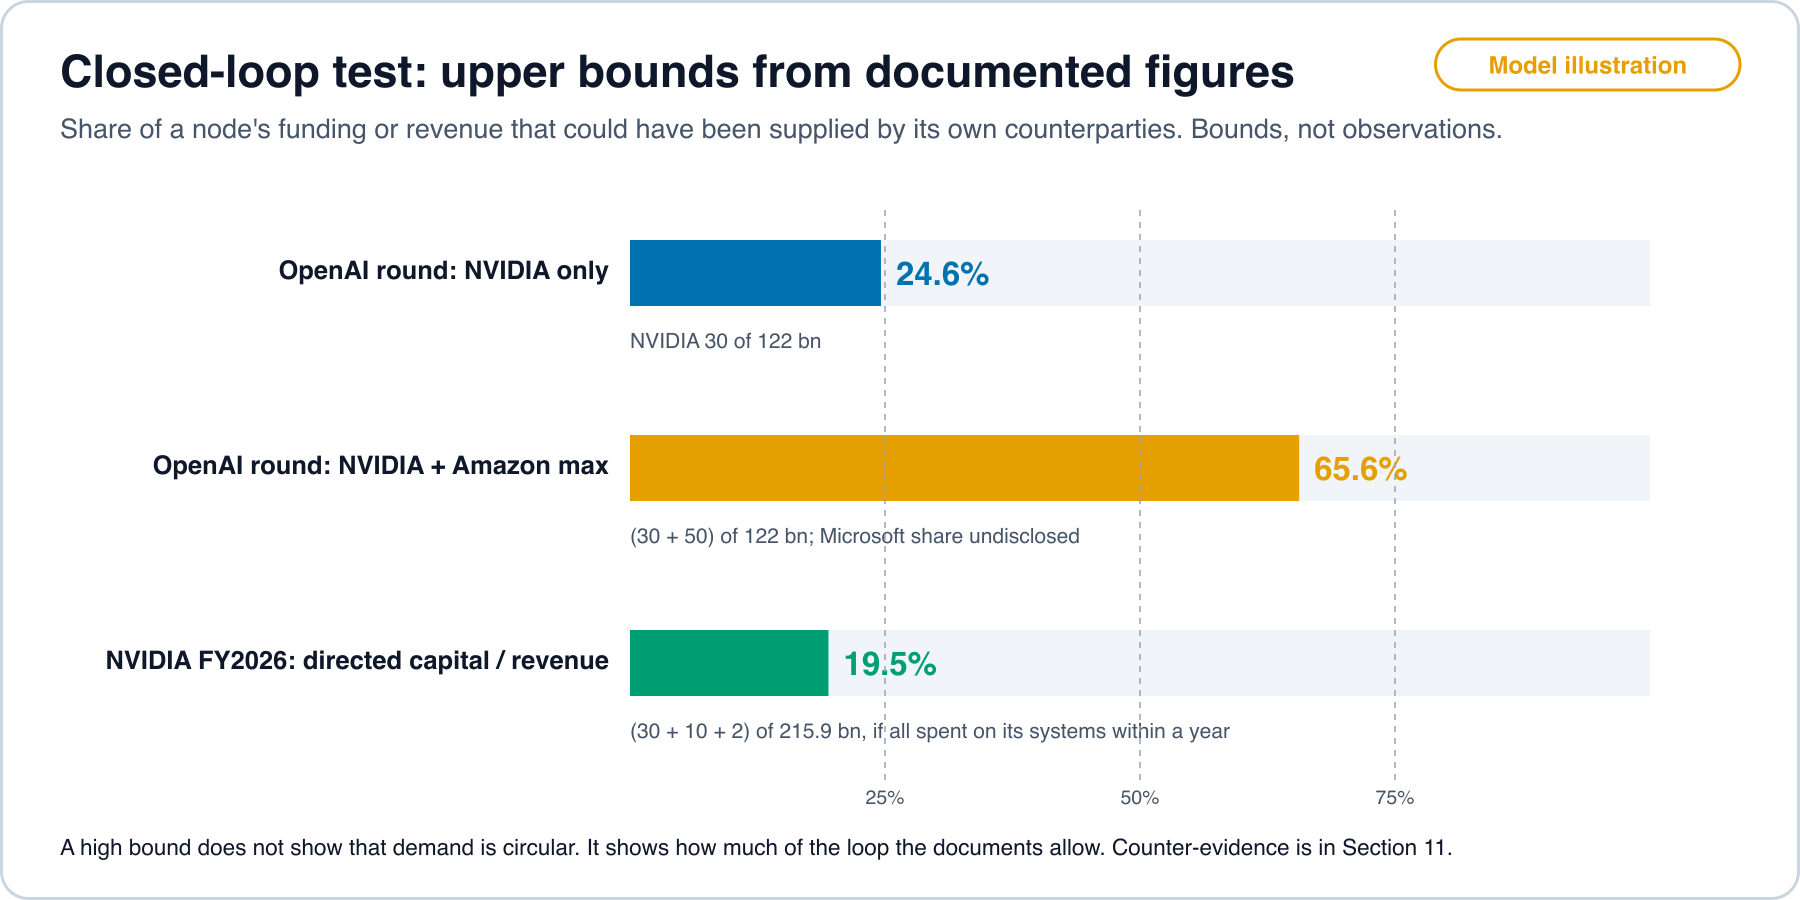
latency_data/model_outputs.json。[9, 10, 4, 3] から model_airace.py で計算。 Open full size文書からの上限。 OpenAI のラウンドにおける NVIDIA の比率は最大24.6%であり、明示された最大額の Amazon を加えると両者で最大65.6%に達し、Microsoft の分は開示されていない(モデル出力)。NVIDIA が2025年11月から2026年3月に顧客へ供給すると発表した、または供給したと報じられた資本は420億ドル(OpenAI に300億ドル、Anthropic に最大100億ドル、CoreWeave に20億ドル)であり、これはその2026会計年度の売上2,159億ドルの19.5%、営業キャッシュフロー1,027億ドルの41%である [3, 11]。前者の数値は、金額と売上の年が異なるので、規模の比較である。上限として読めば、それらのドルがすべて1年以内に NVIDIA の売上として戻ってきたとしても、その年の売上のうち NVIDIA 自身の資本で賄われるのは最大で約5分の1であることを意味する。
予測。 各予測は、データ、検定、そして主張に不利と数えられる結果を明示する。これらの予測は上記の届出書類を読んだ後に書いたものであり、本稿より後の日付の届出書類で検定する。
予測7(循環の比率は上限内にとどまる)。 方向づけられた資本を開示しているチップまたはクラウドの各供給者について、各年次報告書から計算した は0.25未満にとどまり、その間、方向づけられた資本を受け取っていない顧客からの売上は、受け取った顧客からの売上と少なくとも同じ速さで伸びる。*検定:*年次の届出書類。届出書類が顧客の名前を挙げている場合はその名前を用いる。*反証される条件:*ある会計年度に が0.5を超える場合、または売上の伸びが方向づけられた資本を受け取った顧客に集中している場合。0.25から0.5の値は決め手にならない。
予測8(最終利用者からの売上がコミットメントを上回って伸びる)。 ある研究所について、契約された購入と直近12か月の売上の比は、売上が増えるあいだ、4四半期連続で下がる。*検定:*研究所の声明とクラウドの受注残高の開示。*反証される条件:*比が4四半期連続で上がる場合。
予測9(ストレスは集中とレバレッジが最も高いところに最初に現れる)。 研究所が計算資源のコミットメントを下方修正するとき、供給者のノードにおける業績見通しの修正の大きさは、開示された上位顧客の比率の順に並ぶ。*検定:*そのような出来事の後の業績見通しの修正を、開示された上位顧客の比率の順に並べる。*反証される条件:*順序が集中と無関係である場合。
予測10(代替は売上1ドルあたりのコミットされた容量を減らす)。 オープンな手法とより安いハードウェアがタスクあたりのアクセラレータ時間を減らすところでは(第12節)、研究所の売上1ドルあたりのコミットされたギガワットは下がる。*検定:*四半期ごとの発表された容量と研究所の売上。*反証される条件:*オープンなベンチマークで測定されたタスクあたりのアクセラレータ時間も下がっているあいだに、売上1ドルあたりのコミットされたギガワットが4四半期連続で上がる場合。
11. 最も強い反証
拡張の大半が閉じた循環であるという読みは、逆の方向を指す四つの文書群と、脆さの方向を指す一つの文書群に出会う。
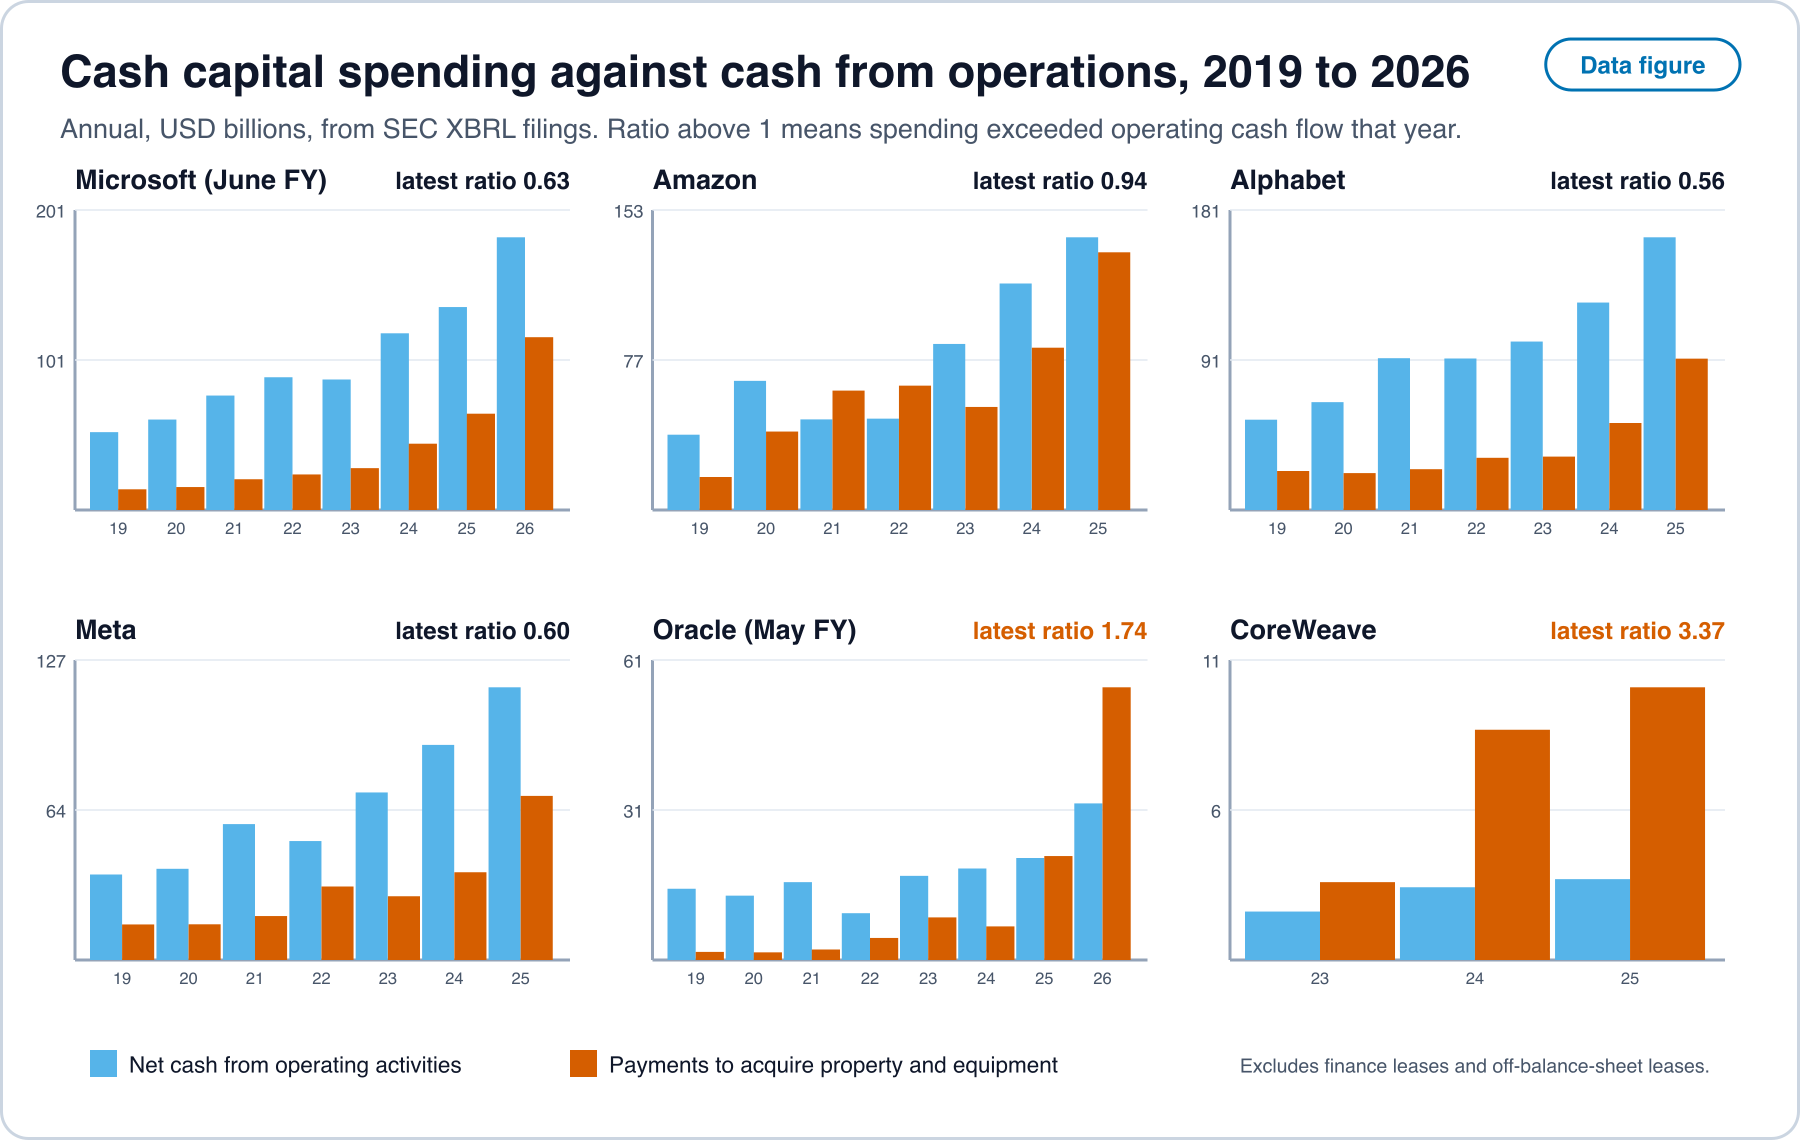
最大の買い手では、支出の大半が営業から賄われている。 直近の会計年度において、現金による資本支出は営業キャッシュフローに対し、Microsoft で0.63、Amazon で0.94、Alphabet で0.56、Meta で0.60であった [11]。支出は大きく、同じ企業がほかの事業から得る現金で支払われている。
latency_data/capex_ocf.csv の SEC XBRL の年次系列 [11]。 Open full size最大のチップ供給者は、方向づけられた資本を自社の現金で賄えた。 上記の420億ドルは NVIDIA の1年分の営業キャッシュフローの41%であり [3, 11]、その上位2の直接顧客は売上の22%と14%で、そのなかにはシステムビルダーと販売代理店が含まれる [3]。
読んだ財務諸表では、最終利用者からの売上は実在し、伸びている。 OpenAI は2025年の売上を131億ドルと報告し、2026年3月には月20億ドルのペースを示しており、これは年換算で240億ドルになる(算術)[9]。
研究所は分散している。 Anthropic の最大100万個の TPU の計画が Azure と NVIDIA のコミットメントと並行していること、そして OpenAI の自社アクセラレータの計画と AMD のワラントは、ここで名前を挙げた研究所が、発表した計画において複数のチップの供給源をもつことを意味する [90, 10, 91, 88]。
反証が取り除かないもの。 現金による資本支出は、Oracle では2026会計年度に営業キャッシュフローの1.74倍、CoreWeave では2025年に3.37倍であった [11]。2026年8月31日に終わった Oracle の四半期は、営業キャッシュフロー231億ドルのうち114億ドルが顧客の前払いによるものであり、フリーキャッシュフローはマイナス50億ドルである [5, 6]。CoreWeave の履行義務はその売上の11.8倍であり、顧客基盤は集中している [4]。これらは、研究所の資金調達の不足が最初に届くノードであり、それを予測9が検定する。
文書の及ぶ範囲での総合的な読み。 名前のある供給者と顧客のあいだで、数百億ドル規模の循環が記録されている。文書は、最大のチップ供給者の売上のうちその自身の資本で賄えた可能性のある比率を5分の1未満に抑え、ハイパースケーラーの支出の大半が営業キャッシュから支払われていることを示す。集中しレバレッジの高いノード、すなわち前払いを受けるクラウドと、単一の支配的な顧客をもつネオクラウドが、循環の仮定が最も重要になるところである。私的な契約の条件は公開されていないので、文書が与えるのは上限であって測定ではない。
12. タスクのコスト:インフラのコストモデル
第0節はタスクあたりのコストを と定義する。本節は、アクセラレータ1時間のコストから と を埋め、その結果を 、、 に結びつける。
アクセラレータ1時間。 を、施設、電力、冷却の負担分を含むアクセラレータ1台あたりの資本とし、定額法の耐用年数を 年、稼働率を とする。稼働1時間あたりの資本は である。 をアクセラレータ1台あたりの施設の電力(キロワット)、 を1キロワット時あたりの電力価格とする。稼働時間 を占めるタスクのコストは
命題8(資本を含めた1ジュールの価格)。 ハードウェアを固定すると、キロワット時換算あたり として である。したがってタスクあたりのジュールは正しい計算単位であり続け、ジュールをドルに換算する価格は、 であるときは常に が支配する。導出。 二つの式のあいだで を消去する。(手による。)
入力。 Epoch AI のデータセンターのデータセットは、両方の数値がある74のサイトについて、H100換算1台あたりの資本の中央値を約33,300ドル、施設の電力を880ワットとし、H100換算1台あたりの資本は約19,600ドルから約200,800ドルの幅がある [12]。これらは公開の許認可と画像から作った推定値であり、サイトに記載された資本には計算機、建設、内装が含まれる。
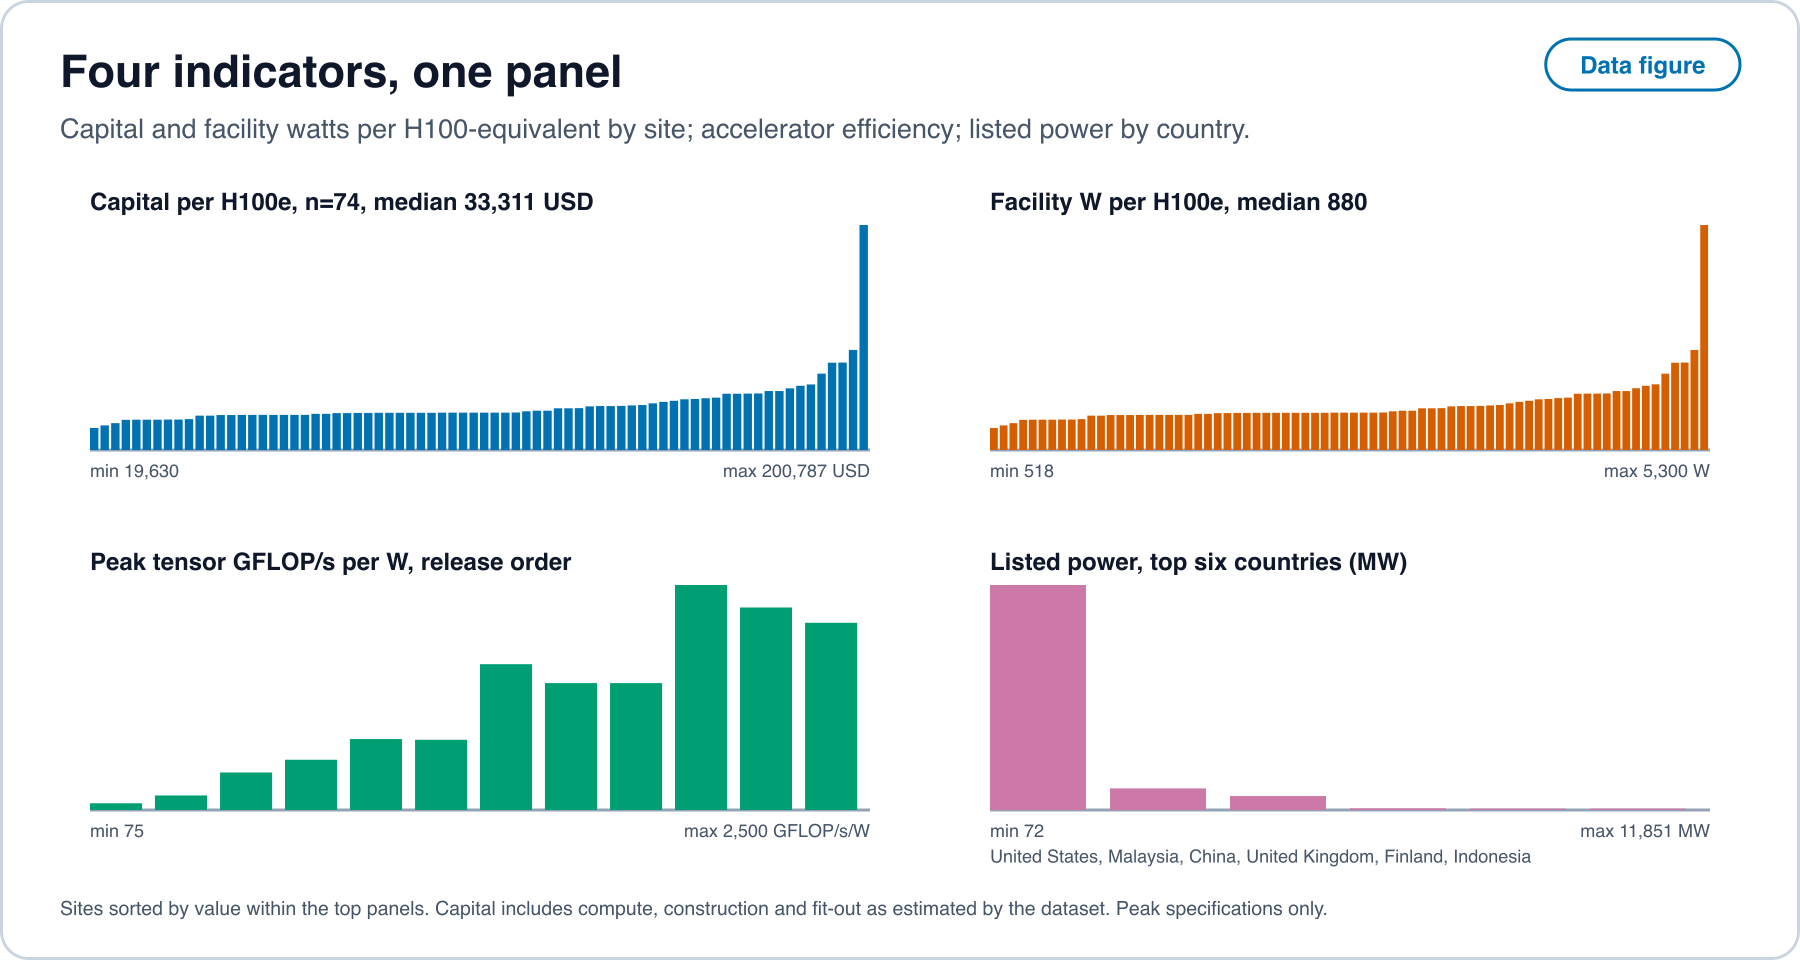
latency_data/frontier_dc_cost_per_h100e.csv、hardware_flops_per_watt.csv、frontier_dc_by_country.csv [12, 13]。 Open full sizeモデル出力。 耐用年数4年から6年、稼働率40%から80%、電力1キロワット時あたり0.04ドルから0.12ドルのとき、稼働したアクセラレータ1時間のコストは約0.83ドルから2.5ドルであり、エネルギーはその1.5%から11.8%である。資本を含めた価格 はキロワット時換算あたり約0.9ドルから2.7ドルであり、電力の0.04から0.12に対して、 は電力の項のおよそ8倍から70倍の資本に支配されている。
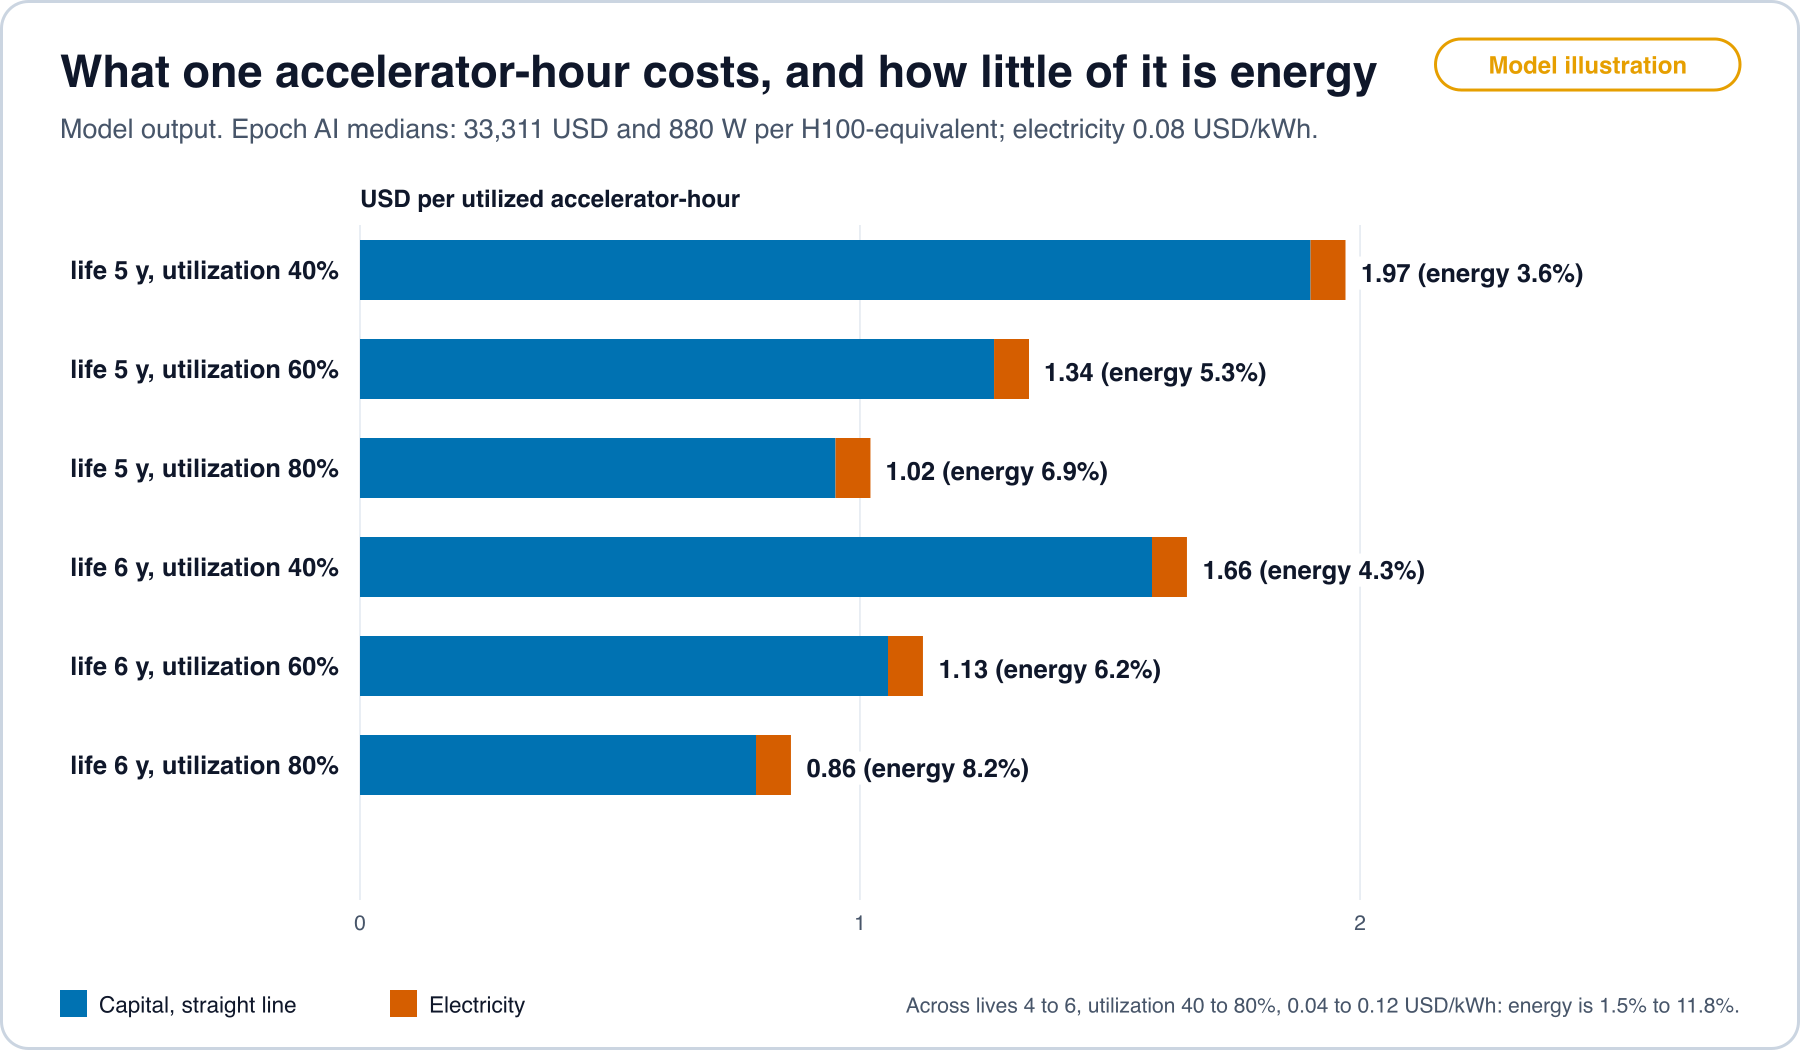
latency_data/model_outputs.json。[12] から model_airace.py で計算。 Open full size三つの帰結が従う。より安い電力がタスクのコストを下げられるのは、最大でもエネルギーの比率までであり、この格子では最大でも約8分の1である。稼働率はエネルギーと同じくらい重要である: を半分にすると は2倍になる。そして明示された耐用年数 は、 を に比例して動かす会計上の選択である。
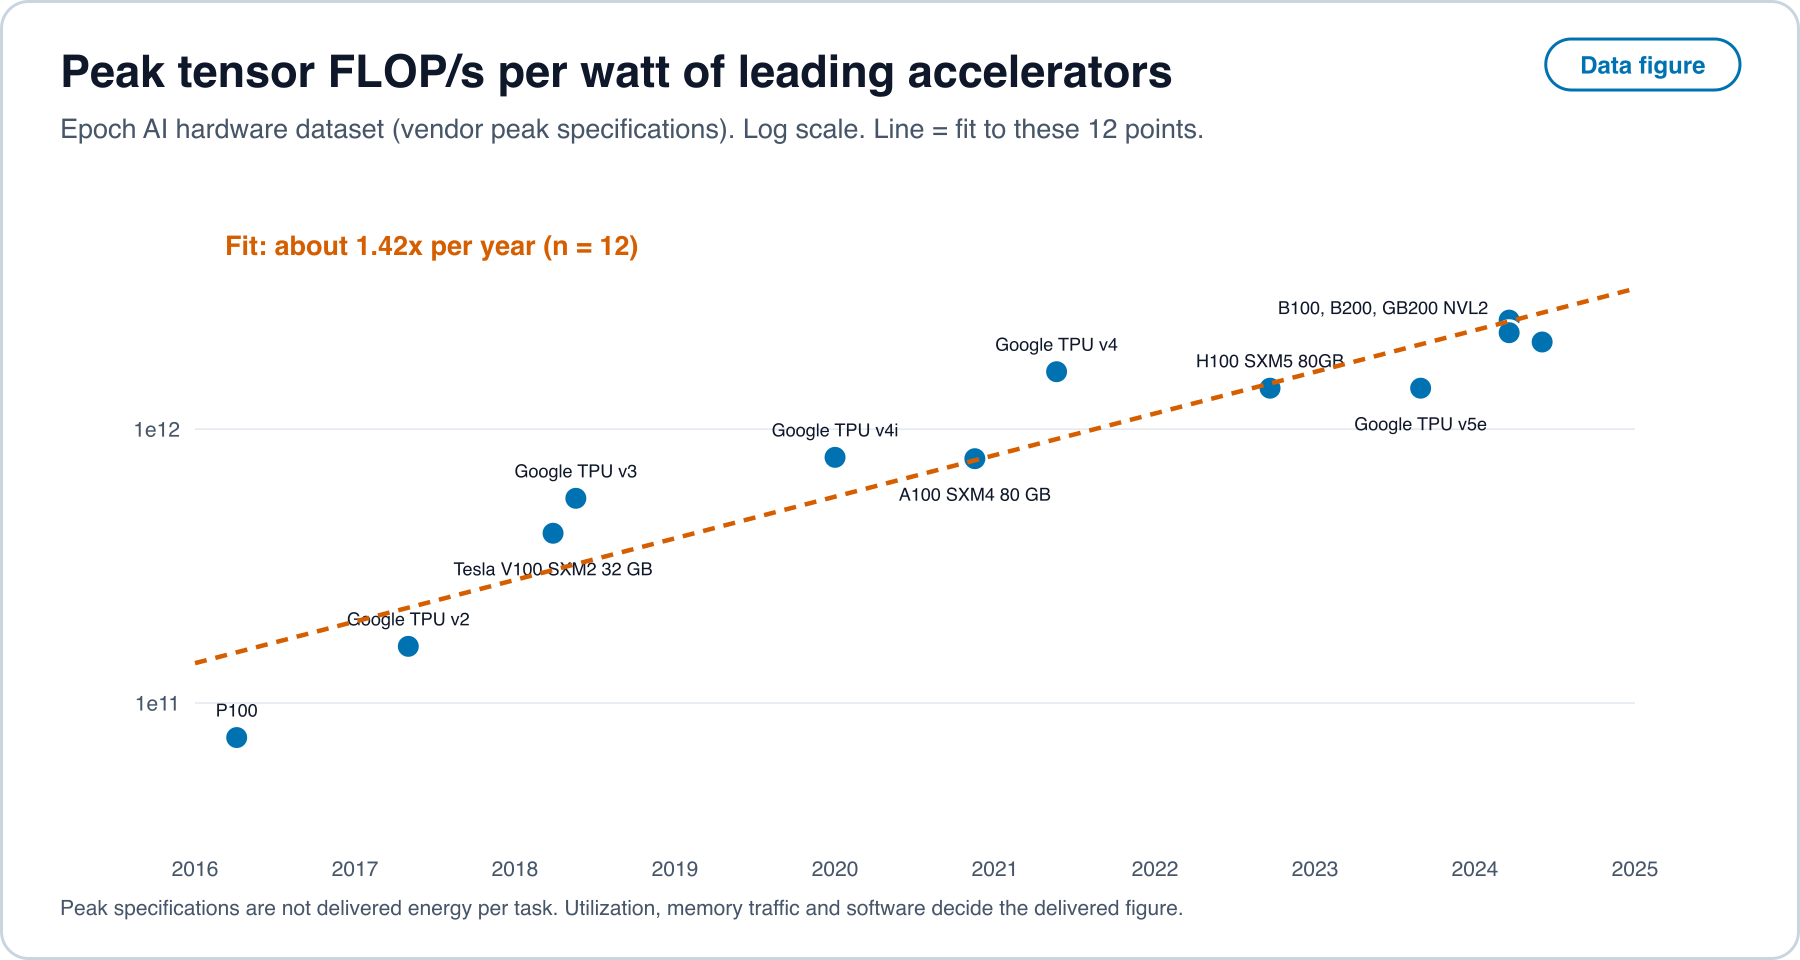
耐用年数と効率。 ワットあたりのピークのテンソル演算は、ベンダー自身の仕様で、2016年から2024年にかけて12の主要なアクセラレータにわたって年に約1.42倍上がっており、これは約2年ごとの倍増である [13]。電力に制約のあるサイトが部品を3年新しいものに置き換えると、同じ電力から約 倍のピーク演算を得る。ピークの仕様は、提供されるタスクあたりのエネルギーではない。稼働率、メモリのトラフィック、ソフトウェアが、提供される数値を決めるからである。図12に示すサーバーの明示された耐用年数は、いくつかの大企業で5年から6年であり、ほかの企業では明示された幅がより広い。その長さの耐用年数と2年での効率の倍増は、古い部品が新しい部品によって決まる価格で稼ぎ続けるならば整合する。これは物理ではなく価格についての主張である。
latency_data/hardware_flops_per_watt.csv と hardware_fit.json [13]。 Open full size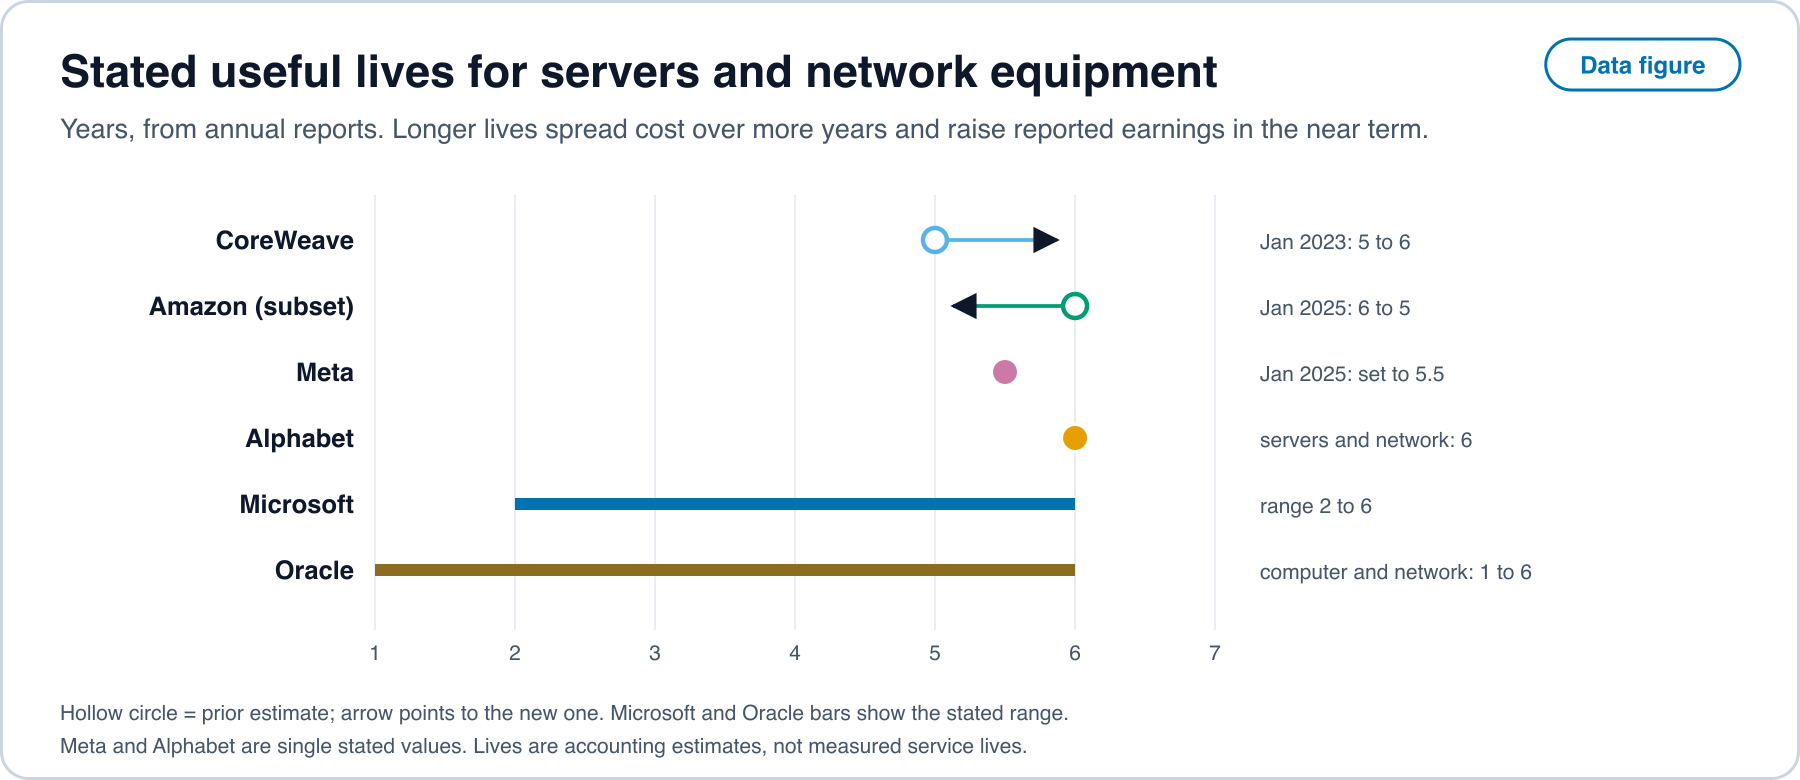
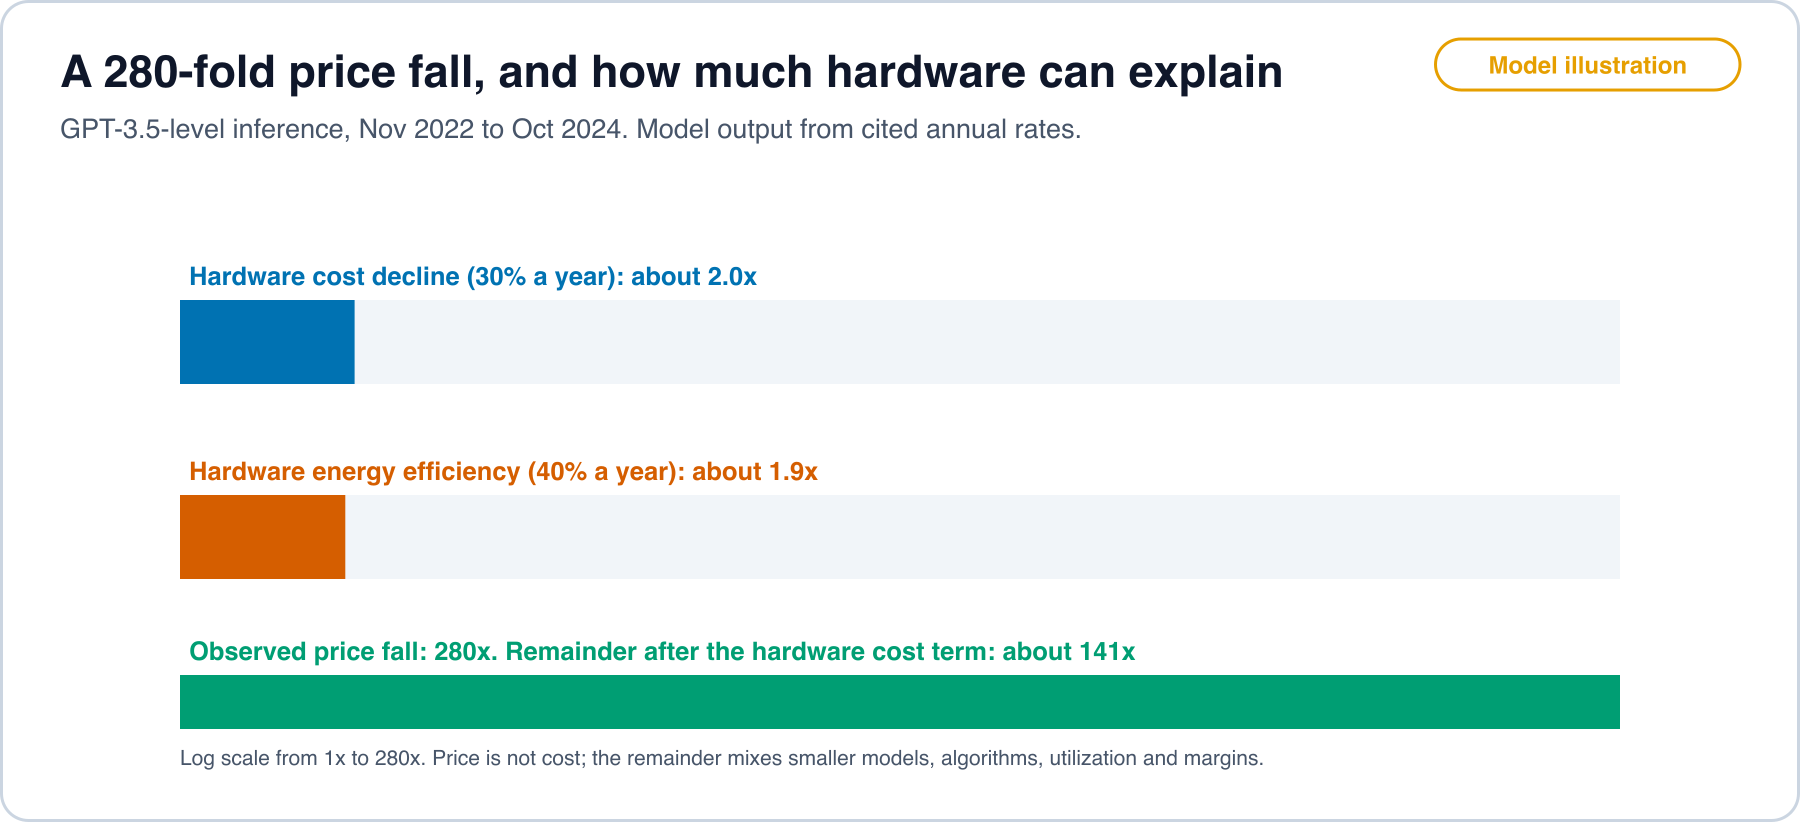
価格はコストではない。 GPT-3.5の水準のシステムについて、推論の価格は2022年11月から2024年10月のあいだに280分の1を超えて下がり、その間ハードウェアのコストは年に30%下がり、ハードウェアのエネルギー効率は年に40%向上した [18]。その期間の1.9年において、これらの速度はハードウェアのコストで約2.0倍、エネルギー効率で1.9倍を与える(モデル出力)。280を2.0で割ると、ハードウェアのコストでは説明されない約141倍が残る。その残りは、より小さなモデル、アルゴリズムの効率、稼働率、マージンが混ざったものであり、出典はそれを配分していない。Epoch AI は別に、言語モデルの一定の性能に必要な計算量が約8か月ごとに半減すること [58]、そして一定のベンチマーク水準の価格が年に9倍から900倍下がり、中央値は50倍近くで、最も速い速度は1年未満のデータに基づいていること [59] を推定している。
latency_data/model_outputs.json。 Open full sizeフロンティアとの結びつき。 を、文書化された手法のうち品質 における最も短いタスクあたりのアクセラレータ時間、 を一般提供の製品における時間とする。このとき能力フロンティアについて であり、展開フロンティアは提供される価格に従い、それは少なくともコストに第6節のマージンを加えたものである。供給者と買い手は同じ市場から購入するので、ハードウェアのコストは と に同じ仕方で入り、両方のフロンティアをともに動かし、 をほとんど変えない。レイテンシを動かすのはソフトウェアの項 である:タスクあたりのアクセラレータ時間を係数 で削る手法は、発表されたときに をその係数だけ下げ、 を下げるのは製品がそれを採用したときだけである。待ちのあいだ、展開のコストと能力のコストの比は である。
ケイデンスモデルとの結びつき。 資本は複数年の刻みでコミットされ、数年の耐用年数にわたって費用化されるので、ハードウェアの意思決定日は大きく離れており、第6節の採用コスト には、新しい手法が座礁させる、あるいは節約する設置済みの資本の価値が含まれる。企業がすでに所有するハードウェアで動く手法の採用コストは、大半がエンジニアリングである。新しいハードウェアを必要とする手法は、資本のサイクルを伴う。だからこそ、既存の部品上のオープンなソフトウェア手法は最もゲートの影響を受けにくく、予測3は移植ツールのあるターゲットとないターゲットを比較する。
コストが能力を追わなくなるところ。 一定の品質 では、タスクあたりのコストは 、ハードウェア、価格とともに下がる。能力のフロンティアでは、タスクあたりのコストは最大のモデルの学習と提供によって決まり、同じようには下がらない。だからこそ、フロンティア品質のタスクと一定品質のタスクは異なるコスト曲線をもつ。上のデータが測っているのは前者だけである。
予測11(古い部品は稼ぎ続ける)。 明示されたサーバーの耐用年数が経済的に現実的であれば、数年前の部品のアクセラレータ1時間あたりのレンタル価格は、ワットあたりのピーク演算が示唆するより遅く下がる。*検定:*部品と経過年数ごとの日付のある公開の価格掲載を、図11の効率の当てはめと対比する。*反証される条件:*古い部品のピーク演算1単位あたりの価格が、効率の当てはめと少なくとも同じ速さで下がる場合。
予測12(エネルギーの比率は小さいままである)。 測定された展開の標本において、1キロワット時あたり0.12ドル未満の電力価格では、タスクあたりのコストに占めるエネルギーの比率は15%未満にとどまる。*検定:*推論のオープンなエネルギー測定 [56] と、掲載されたアクセラレータ1時間の価格を組み合わせる。*反証される条件:*展開の過半数で、測定された比率が15%を超える場合。
13. オープンな手法と既存のハードウェアによる同等性
現在についての第二の描写は、オープンなアルゴリズムの研究によって、既存の、またより古いインフラが最新のものと同等の性能を出せるというものである。日付のある記録が支持するのはより狭い言明であり、ここでは各手法が引くレバーと、出荷された利用までの遅れによってそれを示す。
表6. オープンな手法、その日付のある論文、後の利用が示すこと。
| レバー | オープンな手法と著者の報告 | 公開 | 後の利用 | 遅れ |
|---|---|---|---|---|
| 量子化 | 1,750億パラメータのモデルを約4 GPU時間で重みあたり3ビットまたは4ビットに量子化し、精度の低下は無視できる [92] | 2022年10月 | 2023年に一般消費者向けの機械で4ビットのローカル推論が実用的と報告された [68] | 計算していない:後の利用は別の4ビットの実装であり、その日付は意見の種類の証拠である |
| CPU上の3値の重み | 20億パラメータのモデルで埋め込み以外のメモリが0.4 GB、CPU上でトークンあたり29 ms。同程度の規模の六つのオープンな完全精度モデルでは1.4から4.8 GB、41から124 ms [26] | 2025年4月 | 論文とともにモデルの重みを公開 | 0か月 |
| アテンションカーネル | メモリ階層間の読み書きを考慮することで高速化された厳密なアテンション [19] | 2022年5月 | PyTorch 2.0 のリリースにおける高速化されたアテンションカーネル [20] | 約10か月 |
| 提供時のメモリ | オープンな提供システムにおけるページングされたキーバリューのメモリで、同じレイテンシで従来のシステムより高いスループット [93] | 2023年9月 | 論文とともにソースコードを公開 | 0か月 |
| 状態空間モデルとハイブリッドモデル | Transformer の5倍の推論スループットを報告するアテンションのないモデル [21]。80 GB の GPU 1枚に収まるオープンウェイトのハイブリッド [22] | 2023年12月 | そのハイブリッド、2024年3月。2024年と2025年にさらに多くのハイブリッド [39] | 約3か月から4か月 |
| 投機的デコーディング | 出力分布を変えずに2倍から3倍速いデコーディング [23] | 2022年11月 | 2024年12月までに Google の製品で報告 [24] | 約24か月 |
| 学習コスト | 完全な学習に278万8千 H800 GPU時間、自己報告 [46]。強化学習による推論と、蒸留したより小さなモデル [94] | 2024年12月から2025年1月 | 2本目の報告とともに、蒸留したより小さなモデルを公開 | 該当なし |
| NVIDIA 以外での提供 | Ascend NPU 上でのプリフィルの効率が TFLOPS あたり毎秒4.45トークンで、H100 上の SGLang と H800 上の DeepSeek について公表された結果を上回る。電力は報告されていない [95] | 2025年6月 | 著者らの展開 | 該当なし |
遅れは公開の月から後の利用の日付までで計算しており、各行で一つの組に基づいている。それらは少数の標本であって分布ではなく、第16節のプロトコルは多数を集める方法を定める。
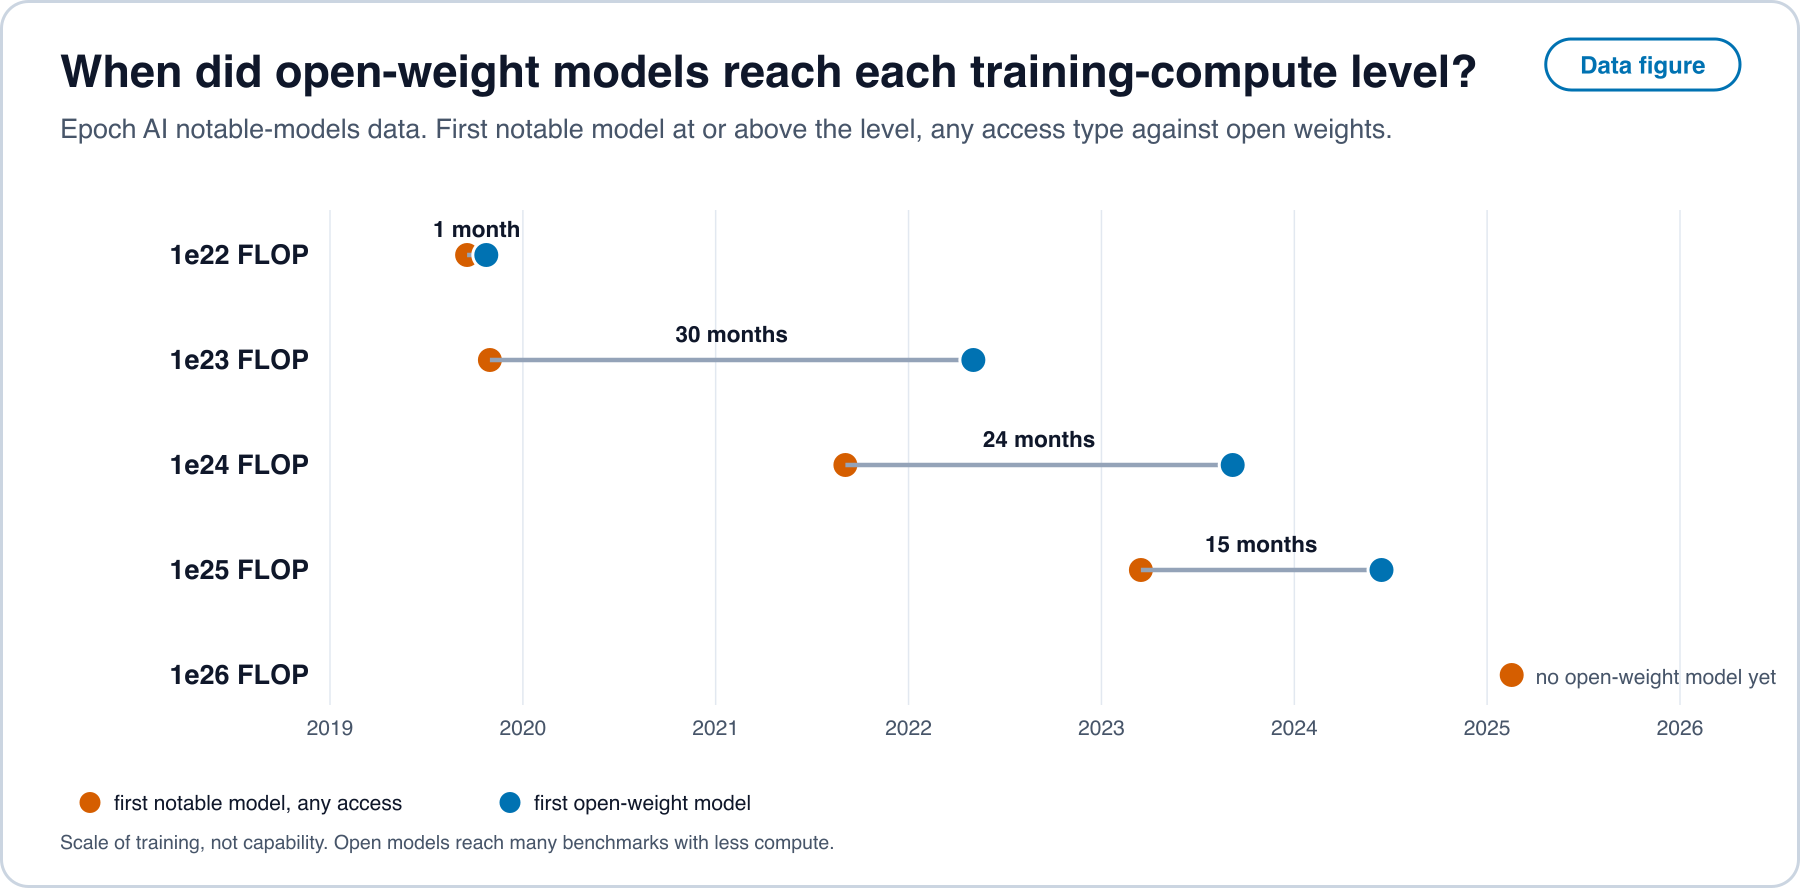
学習計算量で見た、閉じたフロンティアに対するオープンなモデル。 学習計算量の各水準で最初の注目すべきモデルを、あらゆるアクセス形態とオープンウェイトについて比べると、オープンウェイトの遅れは FLOP で1か月、 で30か月、 で24か月、 で15か月であり、 ではオープンウェイトのモデルはまだ記録されていない [25]。各水準は一つのモデルが最初に越えるので、遅れは各水準で一つの組に基づいている。方向としては水準が上がるにつれて遅れが縮んでおり、但し書きとして、学習計算量は能力ではない。
latency_data/compute_threshold_firsts.csv [25]。 Open full size一般消費者向けハードウェアでは、一般消費者向け GPU 1枚に収まるオープンなモデルは、尺度によって平均6か月から12か月後にフロンティアに並ぶ [63]。あらゆる規模のオープンウェイトのモデルは、ベンチマークで閉じたフロンティアから約1年遅れており、その幅は5か月から22か月である [64]。
ここでの同等性の意味。 それは同じベンチマークのスコアを意味する。同じスループットを意味するのではない:一般消費者向けのカードは1本のストリームを動かし、データセンターは多数を提供し、そこではバッチ処理とカーネルが重要になる。量子化とカーネルによる利得は両方に当てはまる。一定の性能に必要な計算量は約8か月ごとに半減しており [58]、これは年に 倍であり、図11のハードウェアの効率の年1.42倍の約2倍である。それが成り立つところでは、一定の品質においてアルゴリズムの進歩はハードウェアの進歩を上回り、以前に買った部品は、ある品質のタスクを以前より多く生み出す。それらの追加のタスクがより低い価格で売られるのか、より多くの数が需要されるのかは需要についての問いであり、ここでのどの出典もそれを決着させていない。
14. 機械を作るほかの方法
第三の描写は、直交する製造工程でハードウェアを作るグループが、従来のインフラのコストの一部がタスクに必要な水準より高いことを示しているというものである。読んだ出典には、アナログ、フォトニック、ニューロモーフィック、FPGA、CPU のみ、フレキシブルエレクトロニクスの設計の日付のある実証が含まれている。それらはタスク、規模、測定が異なるので、本節は各実証をそれ自身の論文のなかで報告し、論文自身が報告する比だけを示す。
表7. 代替の設計、測定されたもの、但し書き。
| 手法 | 実証 | 測定または報告されたもの | 但し書き |
|---|---|---|---|
| アナログのインメモリ | 音声のキーワードタスクで34のタイルにわたる3,500万個の相変化メモリ素子 [96] | チップで持続的に最大ワットあたり12.4 TOPS、ソフトウェアと同等の精度 | 小さなネットワークであり、読んだ本文に対応する基準がないので、比は示さない |
| フォトニック | 著者らが ResNet と BERT に実用的であるとする精度のフォトニックAIプロセッサ [97] | それらのネットワークでの精度 | 読んだ本文にタスクあたりのジュールはない |
| ニューロモーフィック | Loihi 2 上の3億7,000万パラメータの MatMul を用いないモデル [28] | エッジ GPU 上の Transformer に比べて最大3倍のスループットと2分の1のエネルギー | 予備的、小さなモデル |
| FPGA | Alveo U280 カード上で、コンパイルされたスパース性と量子化により LLaMA2-7B を動かす FlightLLM [27] | V100S と A100 に対して6.0倍と4.2倍のエネルギー効率、1.8倍と1.4倍のコスト効率 | 著者らの比較と GPU の構成 |
| CPU上の3値の重み | CPU 上の BitNet b1.58 2B [26] | 1.4から4.8 GB に対して0.4 GB のメモリ、トークンあたり41から124 ms に対して29 ms | トークンあたり0.028 J のエネルギーは算術モデルによる推定であり、基準より6.6倍から23倍低く、電力計から読み取ったものではない |
| 代替のアクセラレータスタック | Ascend NPU 上での提供 [95] | プリフィルで TFLOPS あたり毎秒4.45トークン、公表された H100 と H800 の結果を上回る | 電力が報告されていないので、ジュールの比は示さない |
| フレキシブルで非シリコンの工程 | フレキシブル基板上の32ビット Arm マイクロプロセッサ [98] | 汎用プロセッサを非シリコンの工程で作れること | 機械学習の結果もタスクあたりのジュールもない |
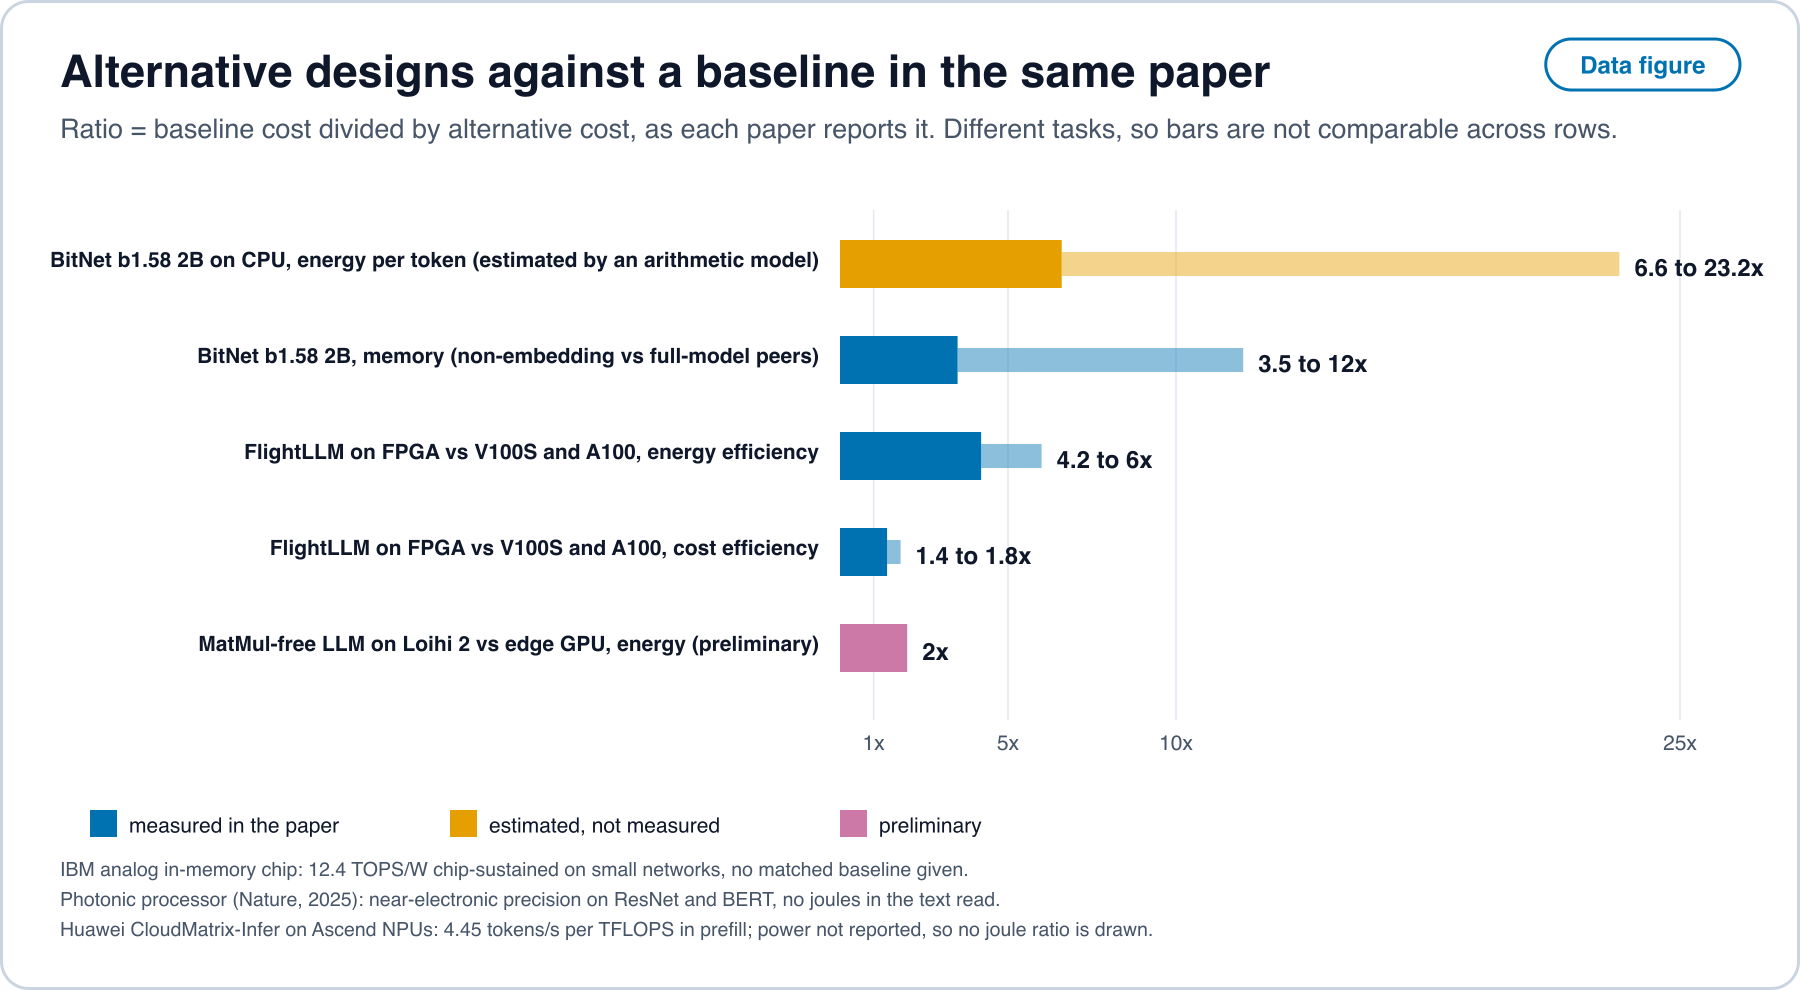
これが支持すること。 特定のタスクの種類、すなわち小さなモデル、エッジでの展開、CPU でのデコーディング、プログラマブルロジック上のスパースまたは量子化された推論について、著者らは従来の基準より2倍から23倍低いエネルギーまたはメモリを報告している。これらは小型または中型のモデルでの論文内の比である。読んだ出典には、代替の設計がフロンティア規模のモデルを提供する測定はなく、ウェハースケールや成熟ノードの設計についての測定もないので、本稿はそれらについて結論を示さない。
エネルギーの比がコストの比ではない理由。 命題8により、データセンターの価格では、エネルギーはアクセラレータ1時間の約1.5%から11.8%である。タスクあたりのエネルギーを10分の1にする代替は、タスクあたりの資本も下げない限り、タスクあたりのコストを最大でもエネルギーの比率までしか下げない。3値のモデルのメモリの結果は、その第二の道を指している:1.4から4.8 GB ではなく0.4 GB を必要とするモデルは、より小さく安価な機器で動くことができるが、資本への効果はここでの出典では測定されていない。電力が支配的な項でないところでは、有用な比較は資本を含めたタスクあたりのドルであり、読んだ代替ハードウェアの論文のうちそれを報告しているのは FlightLLM だけであり、そのコスト効率の比は表のなかで小さいほうの数値である。
15. 能力、計算資源、電力の所在
ここでは拡張の地理を、国の統計、省庁、機関から読み取り、出典が英語でない場合は原語で読む。単位は国によって異なるので、数値は並べて示し、順位はつけない。
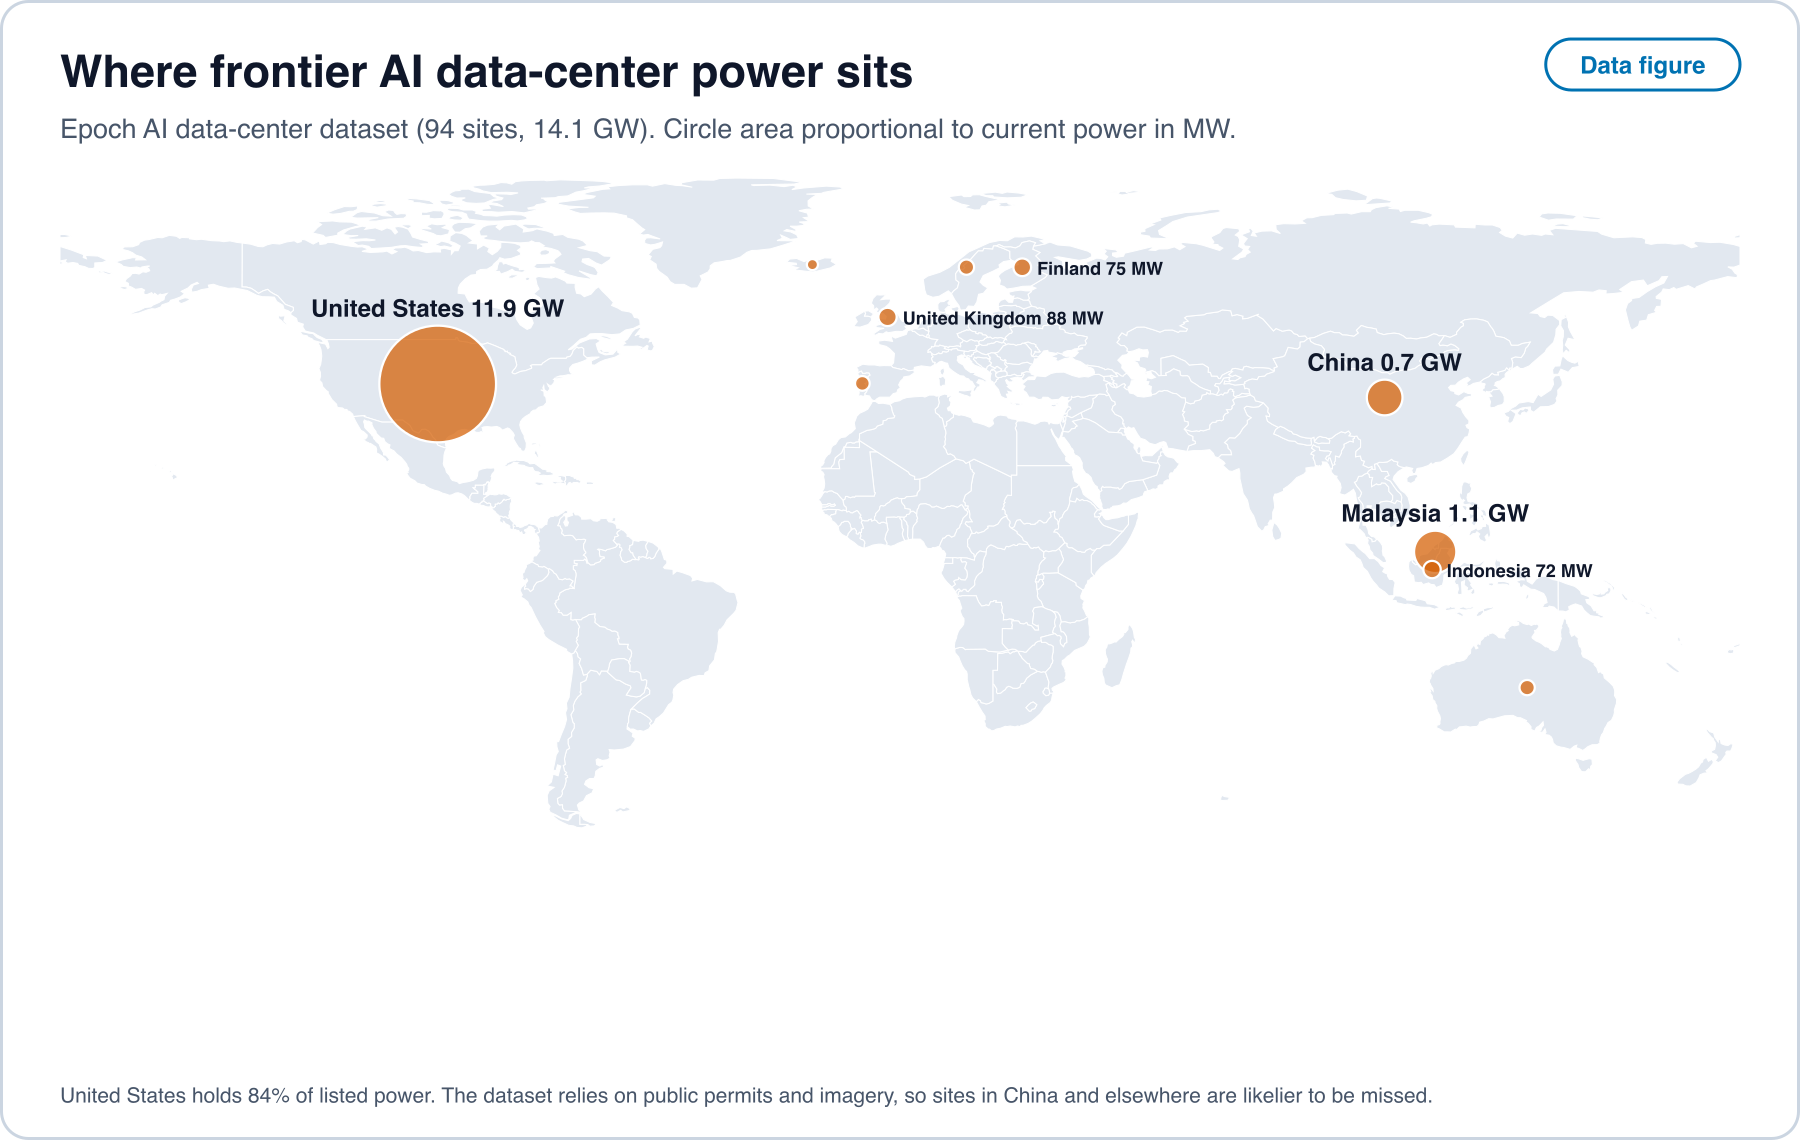
計算資源と電力。 Epoch AI のデータセンターのデータセットでは、記載されたフロンティアのサイトは合計14.1 GW であり、そのうち米国が84%を占め、次いでマレーシアが1.1 GW、中国が0.7 GW である [12]。データセットは公開の許認可と画像に依拠しているので、公開の開示が少ない場所のサイトは見落とされやすい。中国自身の統計は別の量を報告している:2025年6月末に使用中の標準ラック1,085万基と知能計算能力788 EFLOPS [99]、2025年末に159万 PFLOPS(FP16)[100]。中国の二つの数値は別々の刊行物によるもので、異なる定義に基づいている可能性があり、どちらも記載された電力の数値とは比較できない。電力については、データセンターは2024年に約415 TWh を使い、これは世界全体の1.5%であり、米国が45%、中国が25%、欧州が15%を占め、国際エネルギー機関はモデル化されたシナリオとして2030年までに約945 TWh への倍増を予測している [101, 102]。
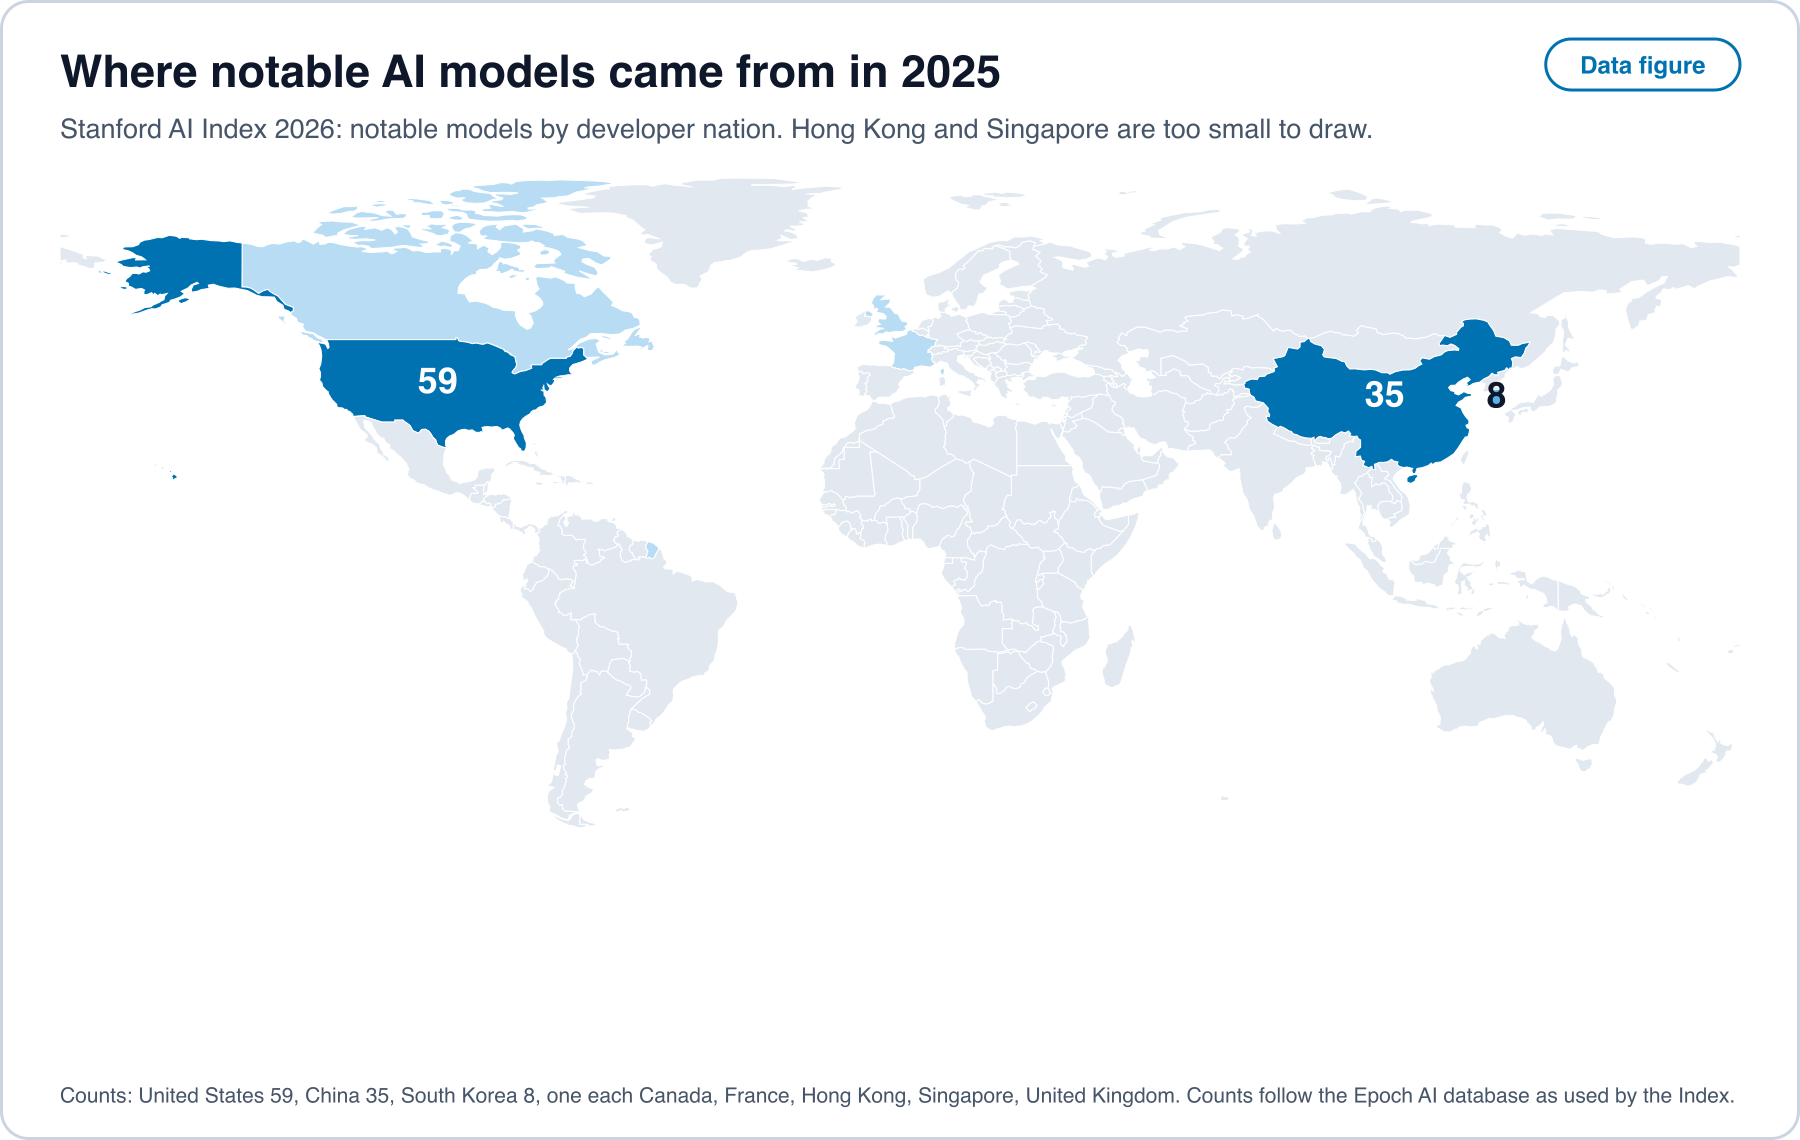
latency_data/frontier_dc_by_country.csv [12]。 Open full sizeモデルの出どころ。 開発者の国籍別に見た2025年の注目すべきモデルのうち、米国が59、中国が35、韓国が8を占め、カナダ、フランス、香港、シンガポール、英国からそれぞれ1つずつである [29]。
チップ。 Epoch のハードウェアのデータセットにあるアクセラレータについて、ファウンドリが記録されている項目のおよそ5分の4で TSMC が記録されたファウンドリであり、次いで Samsung、SMIC、Intel であり、全項目の3分の1を超えてファウンドリが記録されていない(latency_data/hardware_foundry_counts.json)[13]。読んだ出典は、パッケージングの能力や国別の製造能力について使える数値を与えなかったので、本稿はそれらの地図を描かない。
国の計画。 計画は規模を異なる単位で述べており、表8はそれぞれを述べられたとおりに示す。
表8. 述べられたとおりの国の計画と、出典の言語。
| 場所 | 記述 | 言語 | 種類 |
|---|---|---|---|
| 中国 | 2025年6月末に知能計算能力788 EFLOPS、2025年末に159万 PFLOPS(FP16)[99, 100] | 中国語 | 実証 |
| 韓国 | 2025年10月の、NVIDIA の GPU 260,000基を確保するという政府の声明 [103] | 韓国語 | 意見 |
| 日本 | 2030年度までの7年間で少なくとも10兆円の公的支援により、10年間で50兆円を超える民間投資を目指す [104]。日本のデータセンターへのクラウド投資は毎年数千億円以上になると見込まれるとする市場調査 [105] | 日本語 | 意見 |
| 欧州連合 | AIのために2,000億ユーロを動員し、AIギガファクトリーのための200億ユーロの基金を設ける [106, 107] | 英語とイタリア語 | 意見 |
| インド | 2026年3月に議会に報告されたとおり、IndiaAI の計算ポータルのもとで38,231基の GPU が登録された [108] | 英語 | 実証 |
| ブラジル | 2024年から2028年の計画投資230億3,000万レアル(R$)[109] | ポルトガル語 | 意見 |
| アラブ首長国連邦 | アブダビで計画された5 GW のキャンパスのなかの1 GW の計算クラスター [110] | 英語 | 意見 |
| サウジアラビア | 5年間で最大500 MW の予測容量 [111] | 英語 | 意見 |
| アフリカ | 南アフリカで展開中のAIファクトリーと、ナイジェリア、ケニア、エジプト、モロッコについての計画。容量の数値は述べられていない [112] | 英語 | 意見 |
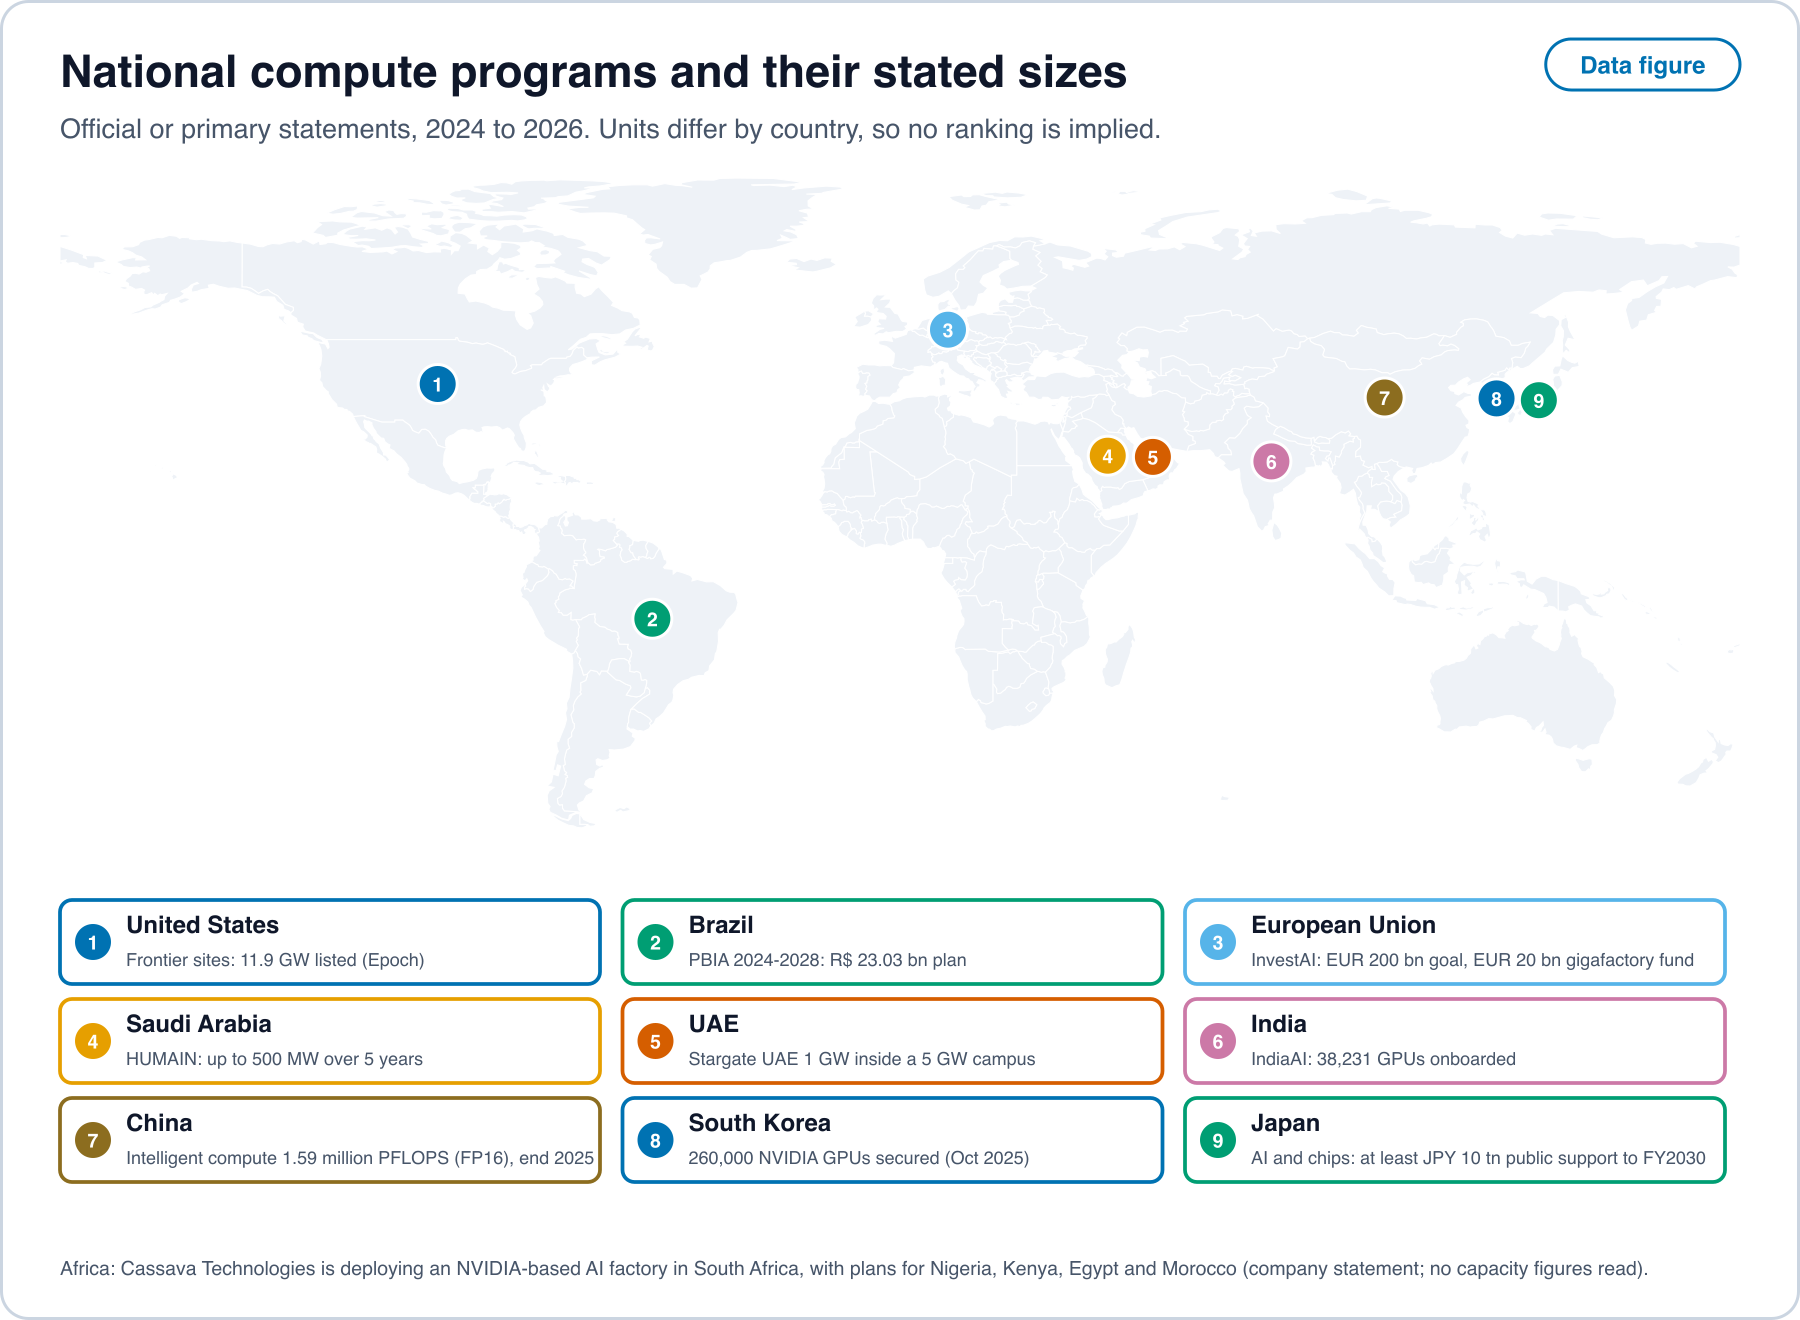
意見の種類の記述は計画と目標であり、実証の種類は報告された容量または統計を含む。二つの種類は足し合わせるべきではない。
利用。 AIを使う企業についての公式の調査は、2024年の韓国32.9%、2025年のドイツ26%、2025年初めのスペイン21.1%、2025年の欧州連合20.0%、2025年から2026年の冬の米国18%、2024年の OECD 圏13.9%、2024年のブラジル13%、2024年のフランス10%を示しており、年と定義は異なる [30, 31, 32, 33, 34, 35, 36, 37]。日本と中国は企業ではなく人について測定されている [71, 72]。
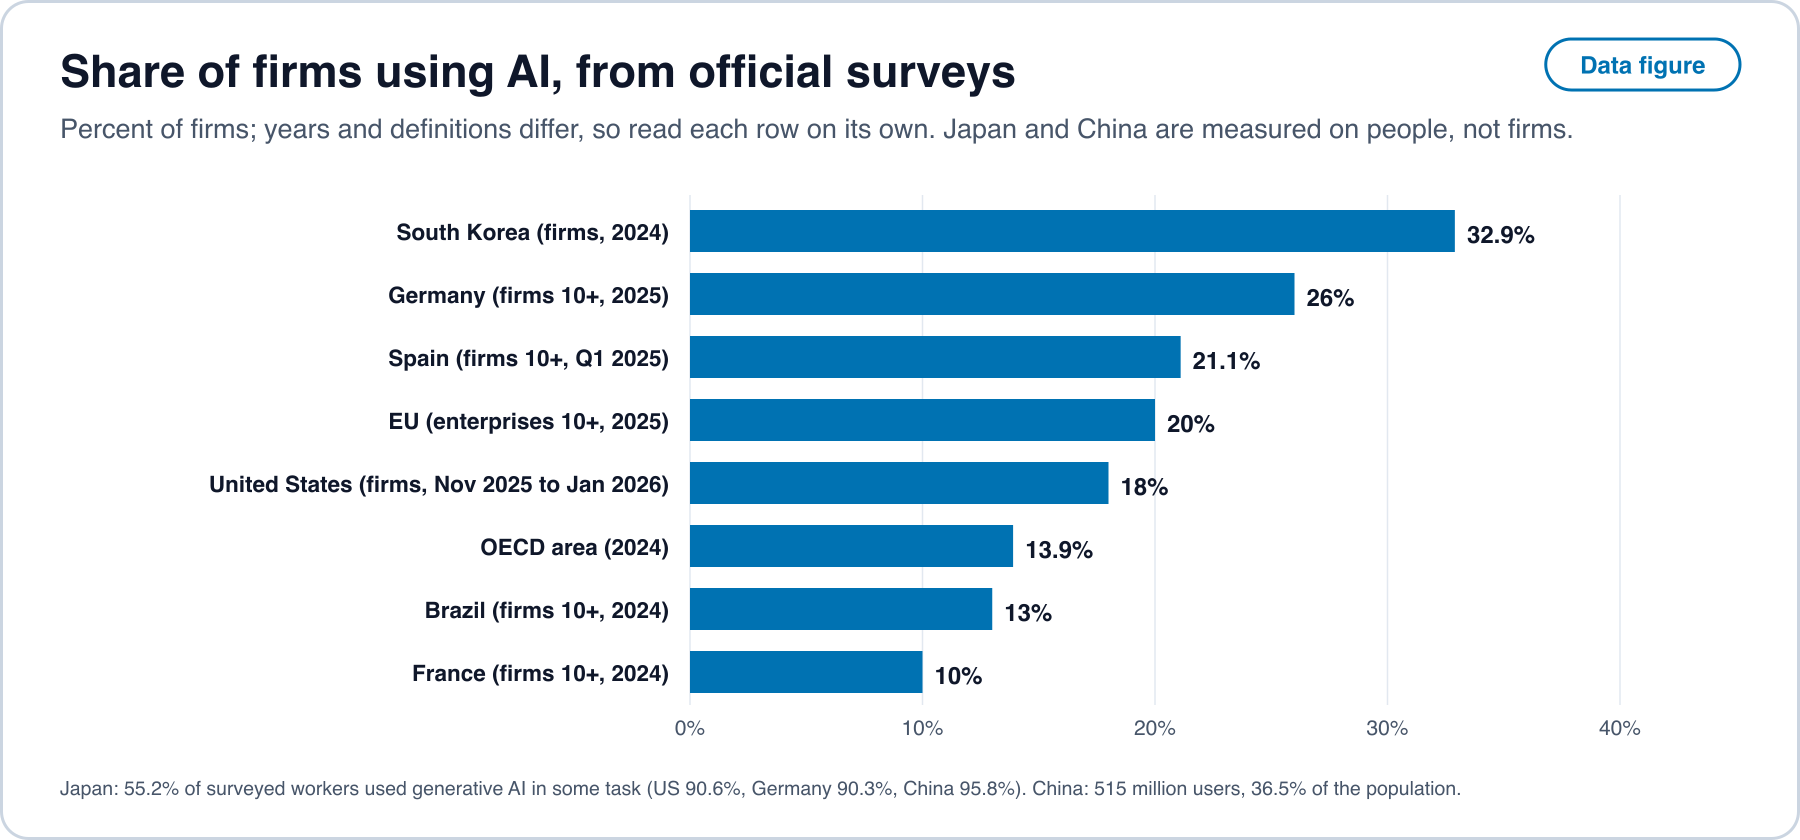
地理が示すこと。 記載された計算資源の電力は大差で一つの国に集中しているが、公開されたモデルと公式の容量の記述は、モデルの大きな比率と大きな述べられた容量をもつ第二の国を示しており、記載された電力のデータセットはそれを捉えにくい位置にある。ほかの地域の計画はギガワットや数千億規模の計画を述べており、読んだ調査における企業のAIの測定された利用は10%から33%である。計画と測定された利用のあいだの隔たりは、本稿が研究する隔たりであり、ここでは国の規模で現れている。
16. 実験プロトコル(未実施)
目的。 公開の日付だけを用いて、手法の一覧について とその三つの部分を測定する。
単位。 数値形式、カーネル、推論の手続き、コンパイラパスなど、日付のある公開の記述をもつ手法。
各手法について集める日付。 最も早い公開(プレプリントまたはリポジトリ)、最も早いオープンな実装、広く使われているオープンなライブラリでの最も早いリリース、少なくとも一つの商用製品での最も早い一般提供のリリースと、その企業の種類(上場、非上場、公共部門、学術)。各日付は出典のリンクとアーカイブのコピーとともに記録する。
標本抽出。 2022年から2026年にわたる一定の会議・媒体とリポジトリの集合から引いた、事前登録された一覧のすべての手法。英語以外の媒体とリポジトリを含め、選択の規則はリリース日を一つも調べる前に書いておく。
分析。 手法ごとに を計算する。予測1の位相の検定と、平均の遅れを と比べることにより を推定する。上場企業と非上場企業の差としてゲートの部分を推定する(予測2)。中央値をブートストラップ区間とともに報告し、製品に決して届かない手法の比率を報告する。
エネルギー。 手法がタスクあたりのジュールを報告している場合は測定条件を記録し、報告していない場合は表1で引用したもののようなオープンなエネルギーのテスト環境で動かし、測定したジュールを報告する。
資金調達とコスト。 届出書類から各供給者と各会計年度について定義4の上限を、掲載されたアクセラレータ1時間の価格と測定された電力から資本を含めた1ジュールの価格を、各研究所について契約された購入と直近の売上の比を計算し、それぞれをそれが得られた届出書類とページとともに記録する。図のスクリプト scripts/figures/latency_figures.py と scripts/figures/latency_data/ 以下のデータファイルは、第9節から第15節のすべての図を引用した出典から再現する。
成果物。 日付の表1つ、分析スクリプト1つ、除外の記録。スクリプトとデータは、本サイトと同じ条件で研究とともに公開する。
17. 結論
計算知能のコストを下げる公開の手法は、技術的な部分、暦的な部分、誘因的な部分をもつ遅れを伴って製品に届く。第一はエンジニアリングの時間である。第二は意思決定日の構造であり、四半期の暦では平均で約6週間を加える(命題1)。第三は、長期的には行う価値のあるリリースを報告規則が阻むときに現れる(命題3)。手法を採用するコストを下げるツールは、そのコストが明示された上限を下回ると第三を取り除き、作業そのもののコストを下げるツールは、保持しても何も得られないときにリリースを強制する(命題4)。市場に低い摩擦で届く複数の売り手がいるとき、最も速い売り手がレイテンシを決める(命題5)。計算のコストが下がるにつれて、残るマージンは乗り換え摩擦に依存する(命題6)。インフラについての証拠は次のことを加える。届出書類は、名前のある供給者と顧客のあいだの数百億ドル規模の循環を記録しており、最大のチップ供給者の売上のうちその自身の資本で賄えた可能性のある比率を5分の1未満に抑えている。一方、ハイパースケーラーの支出の大半は営業キャッシュフローから支払われている。データセンターの価格では、エネルギーはアクセラレータ1時間の小さな部分であり、資本が大きな部分であるので、タスクあたりのコストは、タスクあたりのアクセラレータ時間、稼働率、機械の明示された耐用年数に従う。オープンな手法と代替の設計は、著者ら自身の測定において、小型と中型のモデルについて、タスクあたりのアクセラレータ時間、メモリ、またはエネルギーを減らしており、読んだ出典のどれもそれらをフロンティア規模で測定していない。能力、計算資源、電力の所在は偏っており、国の計画は測定された利用をはるかに上回る規模で述べられている。命題はモデルであり、予測はそれぞれを反証する届出書類、価格掲載、測定を明示している。
参考文献
Each entry ends with its evidence class (Section 1).
- Meta, joint venture with funds managed by Blue Owl Capital to develop the Hyperion data center. 2025-10-21. https://investor.atmeta.com/investor-news/press-release-details/2025/Meta-Announces-Joint-Venture-with-Funds-Managed-by-Blue-Owl-Capital-to-Develop-Hyperion-Data-Center/default.aspx (opinion)
- Meta Platforms, Quarterly Report on Form 10-Q, period ended 30 September 2025. 2025-10-30. https://www.sec.gov/Archives/edgar/data/1326801/000162828025047240/meta-20250930.htm (demonstrated)
- NVIDIA, Annual Report on Form 10-K, fiscal year ended 25 January 2026. 2026-02-25. https://www.sec.gov/Archives/edgar/data/1045810/000104581026000021/nvda-20260125.htm (demonstrated)
- CoreWeave, Annual Report on Form 10-K, fiscal year ended 31 December 2025. 2026-03-02. https://www.sec.gov/Archives/edgar/data/1769628/000176962826000104/crwv-20251231.htm (demonstrated)
- Oracle, Quarterly Report on Form 10-Q, period ended 31 August 2026. 2026-09-11. https://www.sec.gov/Archives/edgar/data/1341439/000119312626389274/orcl-20260831.htm (demonstrated)
- Oracle, Q1 FY27 results (Exhibit 99.1 to Form 8-K). 2026-09-10. https://www.sec.gov/Archives/edgar/data/1341439/000119312626387905/orcl-20260910.htm (demonstrated)
- Microsoft, Quarterly Report on Form 10-Q, period ended 30 September 2025, Note 17. 2025-10-29. https://www.sec.gov/Archives/edgar/data/789019/000119312525256321/msft-20250930.htm (demonstrated)
- OpenAI and Amazon Web Services, partnership announcement. 2025-11-03. https://openai.com/index/aws-and-openai-partnership/ (opinion)
- CNBC, OpenAI closes record-breaking 122 billion dollar funding round. 2026-03-31. https://www.cnbc.com/2026/03/31/openai-funding-round-ipo.html (opinion)
- Microsoft, NVIDIA and Anthropic, strategic partnerships announcement. 2025-11-18. https://blogs.microsoft.com/blog/2025/11/18/microsoft-nvidia-and-anthropic-announce-strategic-partnerships/ (opinion)
- U.S. Securities and Exchange Commission, XBRL company concept API (annual capital expenditure and operating cash flow, seven filers). 2026-10. https://data.sec.gov/api/xbrl/companyconcept/ (demonstrated)
- Epoch AI, Frontier Data Centers dataset (CC BY). 2026-10. https://epoch.ai/data/data-centers (demonstrated)
- Epoch AI, Machine Learning Hardware dataset (CC BY). 2026-10. https://epoch.ai/data/machine-learning-hardware (demonstrated)
- Amazon, Annual Report on Form 10-K, fiscal year ended 31 December 2025. 2026-02-06. https://www.sec.gov/Archives/edgar/data/1018724/000101872426000004/amzn-20251231.htm (demonstrated)
- Meta Platforms, Annual Report on Form 10-K, fiscal year ended 31 December 2025. 2026-01-29. https://www.sec.gov/Archives/edgar/data/1326801/000162828026003942/meta-20251231.htm (demonstrated)
- Alphabet, Annual Report on Form 10-K, fiscal year ended 31 December 2025. 2026-02-05. https://www.sec.gov/Archives/edgar/data/1652044/000165204426000018/goog-20251231.htm (demonstrated)
- Microsoft, Annual Report on Form 10-K, fiscal year ended 30 June 2026. 2026-07-29. https://www.sec.gov/Archives/edgar/data/789019/000119312626323660/msft-20260630.htm (demonstrated)
- Stanford HAI, AI Index Report 2025. 2025-04. https://hai.stanford.edu/assets/files/hai_ai_index_report_2025.pdf (demonstrated)
- Dao et al., FlashAttention: Fast and Memory-Efficient Exact Attention with IO-Awareness. 2022-05-27. https://arxiv.org/abs/2205.14135 (demonstrated)
- PyTorch, PyTorch 2.0 release announcement. 2023-03-15. https://pytorch.org/blog/pytorch-2-0-release/ (opinion)
- Gu and Dao, Mamba: Linear-Time Sequence Modeling with Selective State Spaces. 2023-12-01. https://arxiv.org/abs/2312.00752 (demonstrated)
- Lieber et al., Jamba: A Hybrid Transformer-Mamba Language Model. 2024-03-28. https://arxiv.org/abs/2403.19887 (demonstrated)
- Leviathan, Kalman, Matias, Fast Inference from Transformers via Speculative Decoding. 2022-11-30 (ICML 2023). https://arxiv.org/abs/2211.17192 (established by proof in the source)
- Google Research, Looking back at speculative decoding. 2024-12-06. https://research.google/blog/looking-back-at-speculative-decoding/ (opinion)
- Epoch AI, Notable AI Models dataset (CC BY). 2026-10. https://epoch.ai/data/notable-ai-models (demonstrated)
- Ma et al., BitNet b1.58 2B4T Technical Report. 2025-04-16. https://arxiv.org/abs/2504.12285 (demonstrated)
- Zeng et al., FlightLLM: Efficient Large Language Model Inference with a Complete Mapping Flow on FPGAs. 2024-01-08. https://arxiv.org/abs/2401.03868 (demonstrated)
- Abreu et al., Neuromorphic Principles for Efficient Large Language Models on Intel Loihi 2. 2025-03. https://arxiv.org/abs/2503.18002 (demonstrated)
- Stanford HAI, AI Index Report 2026, research and development chapter. 2026-04. https://hai.stanford.edu/ai-index/2026-ai-index-report (demonstrated)
- (Korean) Electronic Times, reporting the 2025 Enterprise Informatization Statistics of the Ministry of Science and ICT and NIA. 2026-01-20. https://www.etnews.com/20260120000071 (demonstrated)
- (German) Statistisches Bundesamt, Unternehmen mit Nutzung von Technologien der künstlichen Intelligenz nach Beschäftigtengrößenklassen (table, 2025). 2025. https://www.destatis.de/DE/Themen/Branchen-Unternehmen/Unternehmen/IKT-in-Unternehmen-IKT-Branche/Tabellen/ikti-unternehmen-kuenstliche-intelligenz.html (demonstrated)
- (Spanish) Instituto Nacional de Estadística, Encuesta sobre el uso de TIC y del comercio electrónico en las empresas, nota de prensa. 2025-10-22. https://ine.es/dyngs/Prensa/ETICCE20241T2025.pdf (demonstrated)
- Eurostat, 20% of EU enterprises use AI technologies. 2025-12-11. https://ec.europa.eu/eurostat/documents/7870049/23260410/KS-01-26-009-EN-N.pdf (demonstrated)
- Bonney et al., The Microstructure of AI Diffusion (Census CES-WP-26-25). 2026-04. https://www.census.gov/library/working-papers/2026/adrm/CES-WP-26-25.html (demonstrated)
- OECD, Emerging divides in the transition to artificial intelligence. 2025-06. https://www.oecd.org/content/dam/oecd/en/publications/reports/2025/06/emerging-divides-in-the-transition-to-artificial-intelligence_eeb5e120/7376c776-en.pdf (demonstrated)
- (Portuguese) Cetic.br/NIC.br, Pesquisa TIC Empresas 2024, resumo executivo. 2025-05. https://www.nic.br/media/docs/publicacoes/2/20250512121759/tic_empresas_2024_resumo_executivo.pdf (demonstrated)
- (French) Insee, Les technologies de l’information et de la communication dans les entreprises en 2024, Insee Première n° 2061. 2025-07. https://www.insee.fr/fr/statistiques/fichier/8604126/ip2061.pdf (demonstrated)
- Dao and Gu, Transformers are SSMs (Mamba-2, state space duality). 2024-05-31. https://arxiv.org/abs/2405.21060 (established by proof in the source)
- Lieber et al. (Jamba); NVIDIA (Nemotron-H); TII (Falcon-H1); IBM (Granite 4.0). 2024 to 2025. https://arxiv.org/abs/2504.03624 (demonstrated)
- Ma et al., The Era of 1-bit LLMs (BitNet b1.58). 2024-02-27. https://arxiv.org/abs/2402.17764 (demonstrated)
- NVIDIA, Pretraining Large Language Models with NVFP4. 2025-09. https://arxiv.org/abs/2509.25149 (demonstrated)
- Shah et al., FlashAttention-3. 2024-07. https://arxiv.org/abs/2407.08608 (demonstrated)
- Yuan et al., Native Sparse Attention. 2025-02 (ACL 2025). https://arxiv.org/abs/2502.11089 (demonstrated)
- Hoffmann et al., Training Compute-Optimal Large Language Models. 2022-03-29. https://arxiv.org/abs/2203.15556 (demonstrated)
- Sardana et al., Beyond Chinchilla-Optimal: Accounting for Inference in Language Model Scaling. 2024-01 (ICML 2024). https://arxiv.org/abs/2401.00448 (demonstrated)
- DeepSeek-AI, DeepSeek-V3 Technical Report. 2024-12-26. https://arxiv.org/abs/2412.19437 (demonstrated)
- Angelopoulos, Barber, Bates, Theoretical Foundations of Conformal Prediction. 2024-11-18 (v5 2026-03-06). https://arxiv.org/abs/2411.11824 (established by proof in the source)
- Zhou, Chen, Gui and Cheng, Conformal Prediction: A Data Perspective. 2024-10 (arXiv 2410.06494; ACM Computing Surveys 2025). https://arxiv.org/abs/2410.06494 (opinion)
- Angelopoulos et al., Prediction-powered inference. 2023 (Science). https://www.science.org/doi/10.1126/science.adi6000 (established by proof in the source)
- Ramdas, Grunwald, Vovk, Shafer, Game-Theoretic Statistics and Safe Anytime-Valid Inference. 2023-11 (Statistical Science 38(4)). https://doi.org/10.1214/23-sts894 (established by proof in the source)
- Chernozhukov et al., Double/debiased machine learning. 2018 (Econometrics Journal). https://doi.org/10.1111/ectj.12097 (established by proof in the source)
- Jung, Tian, Bareinboim, Estimating Identifiable Causal Effects through Double Machine Learning. 2021 (AAAI). https://doi.org/10.1609/aaai.v35i13.17438 (established by proof in the source)
- Sathia et al., Compiler Optimizations for Higher-Order Automatic Differentiation. 2025 (PPoPP workshop). https://ece.is/assets/pdf/diffprog-ppopp25-paper90.pdf (demonstrated)
- Ward et al., JAX a la Stan. 2026-10-11. https://bob-carpenter.github.io/dj-paper/template-computo-python.pdf (opinion)
- Qian et al., Impulse: probabilistic programming via compiler augmentation. 2026 (abstract). https://ece.is/assets/pdf/impulse-pldi-src-abstract.pdf (demonstrated)
- Chung et al., The ML.ENERGY Benchmark. 2025 (NeurIPS Datasets and Benchmarks). https://ml.energy/leaderboard/ (demonstrated)
- Google, Measuring the environmental impact of delivering AI at Google Scale. 2025-08. https://arxiv.org/abs/2508.15734 (demonstrated)
- Ho et al. (Epoch AI), Algorithmic progress in language models. 2024-03 (NeurIPS 2024). https://arxiv.org/abs/2403.05812 (demonstrated)
- Epoch AI, LLM inference prices have fallen rapidly but unequally across tasks. 2025. https://epoch.ai/data-insights/llm-inference-price-trends (demonstrated)
- Comin and Hobijn, An Exploration of Technology Diffusion. 2010 (AER 100(5)). https://doi.org/10.1257/aer.100.5.2031 (demonstrated)
- P. A. David, The Dynamo and the Computer. 1990 (AER 80(2)). https://ideas.repec.org/a/aea/aecrev/v80y1990i2p355-61.html (demonstrated)
- Brynjolfsson, Rock, Syverson, The Productivity J-Curve. 2021 (AEJ Macro). https://doi.org/10.1257/mac.20180386 (demonstrated)
- Somala and Emberson (Epoch AI), Frontier AI performance becomes accessible on consumer hardware within a year. 2025-08-15. https://epoch.ai/data-insights/consumer-gpu-model-gap (demonstrated)
- Epoch AI, Open vs. closed AI: how behind are open models?. 2025. https://epoch.ai/publications/open-models-report (demonstrated)
- Gupta and Kiely, Production-ready speculative decoding with TensorRT-LLM. 2024-12-19. https://www.baseten.co/blog/how-we-built-production-ready-speculative-decoding-with-tensorrt-llm/ (opinion)
- Marx and Fuegi, Reliance on Science: Worldwide Front-Page Patent Citations to Scientific Articles. 2020 (NBER 27987; JEMS 2022). https://www.nber.org/system/files/working_papers/w27987/w27987.pdf (demonstrated)
- Ahmadpoor and Jones, The dual frontier. 2017 (Science). https://doi.org/10.1126/science.aam9527 (demonstrated)
- Willison, Stanford Alpaca, and the acceleration of on-device large language model development. 2023-03-13. https://simonwillison.net/2023/Mar/13/alpaca/ (opinion)
- Li et al., Now Hiring: Firm-Level Adoption of Generative AI in China (World Bank). 2025/2026. https://thedocs.worldbank.org/en/doc/cbdef4ef57efdbb3c29aa4c07edf860b-0050062026/original/Now-hiring-Firm-Level-Li-etal.pdf (demonstrated)
- (German) Statistisches Bundesamt, Pressemitteilung Nr. 444: Jedes fünfte Unternehmen nutzt künstliche Intelligenz. 2024-11-25. https://www.destatis.de/DE/Presse/Pressemitteilungen/2024/11/PD24_444_52911.html (demonstrated)
- Japan Ministry of Internal Affairs and Communications, 令和7年版情報通信白書 (Information and Communications White Paper 2025), data tables, in Japanese. 2025. https://www.soumu.go.jp/johotsusintokei/whitepaper/ja/r07/html/nd112220.html (demonstrated)
- (Chinese) China Internet Network Information Center, 生成式人工智能应用发展报告(2025). 2025-10. https://pdf.dfcfw.com/pdf/H301_AP202510241768289458_1.pdf (demonstrated)
- Bick, Blandin, Deming, The Rapid Adoption of Generative AI. 2024-09 (rev. 2025-02). https://www.nber.org/papers/w32966 (demonstrated)
- Brynjolfsson, Li, Raymond, Generative AI at Work (NBER Working Paper 31161; later published in QJE 2025). 2023 working paper, revised. https://www.nber.org/papers/w31161 (demonstrated)
- METR, Measuring the Impact of Early-2025 AI on Experienced Open-Source Developer Productivity. 2025-07-10. https://arxiv.org/abs/2507.09089 (demonstrated)
- Bloom, Jones, Van Reenen, Webb, Are Ideas Getting Harder to Find?. 2020 (AER 110(4)). https://doi.org/10.1257/aer.20180338 (demonstrated)
- Graham, Harvey, Rajgopal, The Economic Implications of Corporate Financial Reporting. 2005 (JAE 40); NBER 2004-10. https://www.nber.org/papers/w10550 (demonstrated)
- Asker, Farre-Mensa, Ljungqvist, Corporate Investment and Stock Market Listing: A Puzzle?. 2015 (RFS 28(2)). https://doi.org/10.1093/rfs/hhu077 (demonstrated)
- FactSet, Highest number of S&P 500 earnings calls citing AI over the past 10 years. 2025-12. https://insight.factset.com/highest-number-of-sp-500-earnings-calls-citing-ai-over-the-past-10-years-1 (demonstrated)
- Hassan, Hollander, van Lent, Tahoun, Firm-Level Political Risk. 2019 (QJE 134(4)). https://doi.org/10.1093/qje/qjz021 (demonstrated)
- Metrick and Yasuda, Venture Capital and Other Private Equity: A Survey (NBER Working Paper 16652). 2010-10. https://www.nber.org/system/files/working_papers/w16652/w16652.pdf (opinion)
- Gompers and Lerner, What Drives Venture Capital Fundraising? (Brookings Papers: Microeconomics). 1998. https://www.brookings.edu/wp-content/uploads/1998/01/1998_bpeamicro_gompers.pdf (demonstrated)
- Arrow, Economic Welfare and the Allocation of Resources for Invention (NBER chapter). 1962. https://www.nber.org/system/files/chapters/c2144/c2144.pdf (established by proof in the source)
- Shapiro, Competition and Innovation: Did Arrow Hit the Bull’s Eye? (NBER conference draft). 2010. https://conference.nber.org/confer/2010/RDIA10/Shapiro.pdf (opinion)
- Henderson and Clark, Architectural Innovation. 1990 (ASQ 35(1)). https://doi.org/10.2307/2393549 (demonstrated)
- US District Court for D.C., United States v. Google LLC, remedies memorandum. 2025-09-02. https://www.courthousenews.com/wp-content/uploads/2025/09/judge-amit-mehta-google-search-monopoly-remedy-ruling.pdf (demonstrated)
- NVIDIA and OpenAI, letter of intent announcement. 2025-09-22. https://nvidianews.nvidia.com/news/openai-and-nvidia-announce-strategic-partnership-to-deploy-10gw-of-nvidia-systems (opinion)
- Advanced Micro Devices, Form 8-K, Item 1.01 (warrant issued to OpenAI). 2025-10-06. https://www.sec.gov/Archives/edgar/data/2488/000119312525230895/d28189d8k.htm (demonstrated)
- Microsoft, The next chapter of the Microsoft-OpenAI partnership. 2025-10-28. https://blogs.microsoft.com/blog/2025/10/28/the-next-chapter-of-the-microsoft-openai-partnership/ (opinion)
- Anthropic, Expanding our use of Google Cloud TPUs and services. 2025-10-23. https://www.anthropic.com/news/expanding-our-use-of-google-cloud-tpus-and-services (opinion)
- OpenAI and Broadcom, strategic collaboration announcement. 2025-10-13. https://openai.com/index/openai-and-broadcom-announce-strategic-collaboration/ (opinion)
- Frantar et al., GPTQ: Accurate Post-Training Quantization for Generative Pre-trained Transformers. 2022-10-31. https://arxiv.org/abs/2210.17323 (demonstrated)
- Kwon et al., Efficient Memory Management for Large Language Model Serving with PagedAttention (vLLM). 2023-09-12. https://arxiv.org/abs/2309.06180 (demonstrated)
- DeepSeek-AI, DeepSeek-R1: Incentivizing Reasoning Capability in LLMs via Reinforcement Learning. 2025-01-22. https://arxiv.org/abs/2501.12948 (demonstrated)
- Zuo et al., Serving Large Language Models on Huawei CloudMatrix384. 2025-06. https://arxiv.org/abs/2506.12708 (demonstrated)
- Le Gallo et al., An analog-AI chip for energy-efficient speech recognition and transcription, Nature. 2023-08-23. https://www.nature.com/articles/s41586-023-06337-5 (demonstrated)
- Ahmed et al., Universal photonic artificial intelligence acceleration, Nature. 2025-04-09. https://www.nature.com/articles/s41586-025-08854-x (demonstrated)
- Biggs et al., A natively flexible 32-bit Arm microprocessor, Nature. 2021-07-21. https://www.nature.com/articles/s41586-021-03625-w (demonstrated)
- (Chinese) 国务院, 截至今年6月底我国智能算力规模达788百亿亿次/秒 (人民日报). 2025-09-02. https://www.gov.cn/yaowen/liebiao/202509/content_7038732.htm (demonstrated)
- (Chinese) 全国数据资源统计调查工作组, 全国数据资源调查报告(2025年). 2026. https://www.nda.gov.cn/sjj/swdt/xwfb/0429/ff808081-9b5e8626-019d-d86b2f54-1154.pdf (demonstrated)
- International Energy Agency, Energy and AI, executive summary. 2025-04. https://www.iea.org/reports/energy-and-ai/executive-summary (demonstrated)
- International Energy Agency, Energy and AI, energy demand from AI. 2025-04. https://www.iea.org/reports/energy-and-ai/energy-demand-from-ai (demonstrated)
- (Korean) 뉴시스, 정부, 엔비디아 GPU 26만장 확보. 2025-10-31. https://www.newsis.com/view/NISX20251031_0003385059 (opinion)
- (Japanese) 経済産業省, AI・半導体産業基盤強化フレーム. 2024-11. https://www.meti.go.jp/policy/mono_info_service/ai_semiconductor_frame/ai_semiconductor_frame.html (opinion)
- (Japanese) 総務省 有識者会合 資料5, 国内データセンター市場におけるAI需要・地方分散・再エネ電源 (富士キメラ総研). 2024-05-30. https://www.meti.go.jp/policy/mono_info_service/joho/conference/digital_infrastructure/0007/005_fujichimera.pdf (opinion)
- European Commission, EU launches InvestAI initiative to mobilise 200 billion euro (English). 2025-02-11. https://digital-strategy.ec.europa.eu/en/news/eu-launches-investai-initiative-mobilise-eu200-billion-investment-artificial-intelligence (opinion)
- (Italian) Commissione europea, UE lancia InvestAI per mobilitare 200 miliardi di EUR. 2025-02-11. https://digital-strategy.ec.europa.eu/it/news/eu-launches-investai-initiative-mobilise-eu200-billion-investment-artificial-intelligence (opinion)
- Press Information Bureau (India), reply in the Lok Sabha on the IndiaAI Mission. 2026-03-25. https://www.pib.gov.in/PressReleasePage.aspx?PRID=2245063 (demonstrated)
- (Portuguese) Ministério da Ciência, Tecnologia e Inovação, Plano Brasileiro de Inteligência Artificial 2024-2028. 2025. https://www.gov.br/mcti/pt-br/acompanhe-o-mcti/transformacaodigital/plano-brasileiro-de-inteligencia-artificial (opinion)
- SoftBank Group, Global Tech Alliance Launches Stargate UAE. 2025-05-22. https://group.softbank/en/news/press/20250522 (opinion)
- NVIDIA, HUMAIN and NVIDIA Announce Strategic Partnership to Build AI Factories in Saudi Arabia. 2025-05-13. https://nvidianews.nvidia.com/news/humain-and-nvidia-announce-strategic-partnership-to-build-ai-factories-of-the-future-in-saudi-arabia (opinion)
- Cassava Technologies, Cassava scales African AI infrastructure with NVIDIA-powered AI factories. 2025. https://www.cassavatechnologies.com/cassava-scales-african-ai-infrastructure-with-nvidia-powered-ai-factories-to-accelerate-sovereign-data-capabilities/ (opinion)